
一句话总结:Anthropic 10 月 26 日公开提交 S-1,拟以「ANT」登陆纳斯达克,估值讨论在 1.5 到 2 万亿美元之间,可能刷新史上最大 IPO 纪录。招股书里两个数字看着打架:上半年营收 162.86 亿美元(同比约 14 倍),GAAP 净亏损 807.48 亿美元。但前者是真金白银,后者七成多是账面会计费用。
这是本站第一次写公司财务视角的内容。原因很简单:Anthropic 的招股书是外界第一次能系统看清一家前沿 AI 公司的钱从哪来、花到哪去。之前所有关于「AI 泡沫」的讨论都缺这份底稿。
先把两个数字解释清楚,这是读懂整份文件的前提。
收入:四年从 4100 万到 163 亿
| 期间 | 营收(美元) | 说明 |
|---|---|---|
| 2023 全年 | 0.41 亿 | 商业化起步 |
| 2024 全年 | 3.86 亿 | 约 9.4 倍 |
| 2025 全年 | 45.85 亿 | 约 11.9 倍 |
| 2026 H1 | 162.86 亿 | 上年同期 11.63 亿,约 14 倍 |
| 2026 Q2 单季 | 115.55 亿 | — |
| 2026 Q3 单季 | 168 亿 | 环比 +45%,增速已放缓 |
据北京商报报道,Claude Code 这类编程工具的普及是这轮增长的主要推手之一。这类工具的安全边界我们在编码智能体隔离那篇里拆过。三年连续十倍以上的增长,在软件行业史上也罕见。招股书自己给了个提醒:「我们无法保证营收会继续增长」。Q3 环比增速从 Q2 的高位回落到 45%,是个信号。
807 亿亏损是怎么回事
GAAP 净亏损 807.48 亿美元,其中 723.88 亿来自可转换票据等金融工具的公允价值变动。
翻译成人话:公司估值涨了,那些「未来可以按约定价格转成股票」的票据,账面上就变值钱了,会计上要记成一笔巨额损失。这笔钱一分现金都没出去,反而说明公司更值钱了。
剔除会计影响后的真实经营状况:
| 指标 | 2026 H1 |
|---|---|
| GAAP 营业亏损 | -6.93 亿(上年同期 -21.35 亿) |
| 调整后营业利润(非 GAAP) | +16.18 亿,利润率约 10% |
| 经营现金流 | +39.29 亿 |
| 资本支出 | 4.82 亿 |
| 自由现金流 | 约 34.47 亿 |
| 现金及短期投资(6 月底) | 1317 亿 |
Q2 还实现了首个单季 GAAP 营业利润转正,9.74 亿美元。
所以准确的说法是:这家公司在 2026 年上半年已经接近盈亏平衡,账面巨亏是估值上涨的副产品。这个结构在科技公司上市前很常见,但规模到这个量级还是第一次见。
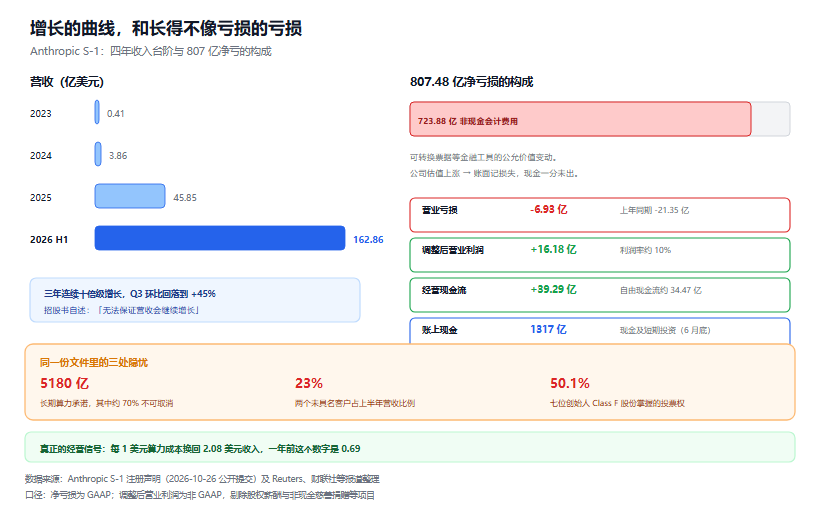
图 1:左为四年收入台阶,右为 807 亿净亏损的构成拆解
三个真正值得看的数
财务口径可以修饰,这三个数不太好修饰。
算力效率:每 1 美元算力成本换回 2.08 美元收入。
Q2 营收 115.55 亿,算力与基础设施成本 55.58 亿。作为对比,2025 年 Q4 这个比值是 0.69 美元。一年之内从「花 1 块赚 6 毛 9」变成「花 1 块赚 2 块零 8 分」。
这是整份文件里我认为最有价值的一个数。它说明模型服务的毛利结构在改善,不再是无底洞式的烧钱换收入。
客户结构:1.19 万家年付超 10 万美元。
一年前这个数字是 950 家。年付超百万美元的从不到 1000 家涨到 1900 多家。存量客户的花费是去年同期的约 9 倍。
研发投入的绝对额:上半年算力与基础设施支出近 90 亿美元。
一年前同期是 23 亿。这个增速基本和营收同步,说明扩张还在继续,没有进入收敛期。
隐忧都写在同一份文件里
招股书的另一面是风险,这部分比营收数字更值得看。
已经锁定的支出:约 5180 亿美元的长期算力承诺。
七份主要协议合计约 6300 亿美元,其中约 70%(估算 4410 亿)不可取消。也就是说,即使这些算力没被用满,钱也得付。
具体到两家云厂商:与亚马逊的协议延到 2036 年 4 月,至少 1100 亿美元;与谷歌的协议到 2033 年 7 月,至少 1145 亿美元。亚马逊另外持有 62 亿美元可转成无投票权股份的票据,上限为公司 12%。
客户集中度:两个未具名客户占上半年营收约 23%。
这条风险很实在。近四分之一的收入押在两个客户身上,任何一家调整采购策略,财报就会明显变形。
风险披露里还有一句不常见的话:先进 AI 可能给人类带来「灾难性或生存性风险」,且极端损害导致的赔偿责任可能超出任何保险的覆盖范围。这句话出现在招股书的风险因素里,是要承担法律责任的。
治理:上市了也不由公众股东说了算
这块容易被忽略,但对长期投资者很重要。
七位联合创始人持有的 Class F 股份,每股对应 50.1% 的投票权。另有一个信托负责选出多数董事。公众能买股票,但改不了方向。
配套的安排是:一个公共利益基金持有 5% 的无投票权股份;七位联合创始人各自承诺把个人所持股份的 80% 捐给慈善事业。
这种结构在科技公司里越来越常见(Snap、Lyft 都类似),好处是创始人能坚持长期路线,坏处是外部约束很弱。
估值:1.5 万亿到 2 万亿之间
招股书没有定发行价和股数。市场讨论的区间是 1.5 万亿到 2 万亿美元,募资规模可能达到 1000 亿美元。
参照系是 SpaceX 今年 6 月上市时约 1.77 万亿美元的估值,那是目前的纪录。Anthropic 若定在 2 万亿,就是新纪录。
它今年 5 月刚以 9650 亿美元的估值融了 650 亿美元。半年估值翻倍,这个跳跃幅度本身值得警惕——一级市场的定价和二级市场愿不愿意接,是两件事。
我的判断是:这份招股书证明的不是「AI 很赚钱」,而是「AI 的需求是真的,但供给的成本已经被长期合同锁死了」。收入能不能追上那 4410 亿的不可取消承诺,是未来三年最关键的观察点。
FAQ
净亏 807 亿是不是意味着公司快撑不住了?
不是。723.88 亿是非现金的会计损失,来自可转换票据的公允价值随估值上升而变化。真实经营层面,上半年营业亏损 6.93 亿、经营现金流为正 39.29 亿。
什么时候上市?
招股书已公开提交,据报道最快 15 天后启动路演,目标 11 月中旬挂牌。具体日期取决于 SEC 审核与市场状况。
和 OpenAI 比怎么样?
OpenAI 未上市,没有可比的公开财报。能比的是收入规模传闻与产品结构,但缺少同口径数据,任何直接对比都不严谨。
普通投资者能买到吗?
能,A 类普通股公开发行。但投票权结构决定了你买的是财务权益,不是控制权。
最大的风险是什么?
我认为是那 4410 亿美元的不可取消算力承诺。收入增速一旦掉到合同增速以下,现金流会立刻承压。
结语
这份 S-1 最有价值的地方,不是那些惊人的增长率,而是它第一次把「AI 公司的钱怎么花」摊在纸面上:算力是最大成本项,且已经通过长约锁死;毛利在改善,但改善速度取决于模型效率;客户增长很快,但集中度很高。
这三件事凑在一起,构成了未来几年观察所有前沿 AI 公司的框架。
参考资料
- Anthropic 官网 - S-1 注册声明与上市公告
- CGTN - Anthropic 提交 IPO 招股书:营收激增与巨额账面亏损
- 经济日报 - 或成史上最大规模 IPO,营收与算力支出细节
- 财联社 - 算力效率、客户结构与 6300 亿协议拆解
- 北京商报 - 首次单季营业利润转正的解读
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。