
一句话总结:挪威电网运营商 Statnett 在 11 月 9 日冻结所有新的数据中心并网申请,至少到 2027 年 8 月 1 日。2026 年一年收到的申请是 26,000MW,比挪威全国用电峰值还高,其中数据中心占 75%。
这条消息容易被读成“欧洲电不够了”。真实情况更具体:挪威是净电力出口国,水电富余,它缺的不是电,是并网通道和一张许可证。
先把数字摆清楚。
一年申请 26,000MW,全国峰值 25,000MW
Statnett 的公告标题很朴素——“为维持系统安全运行的临时措施”。措施内容是:暂停受理新的数据中心容量预留,针对的是 420kV 高压直连的新申请;已经接入的、已经批过的项目不受影响。冻结期至少到 2027 年 8 月 1 日。
能源部长 Terje Aasland 确认,2026 年全年新申请总量 26,000MW,数据中心贡献其中 75%。挪威全国的用电峰值大约 25,000MW。也就是说,一年涌进来的申请,比整个国家最热那天用的电还多。
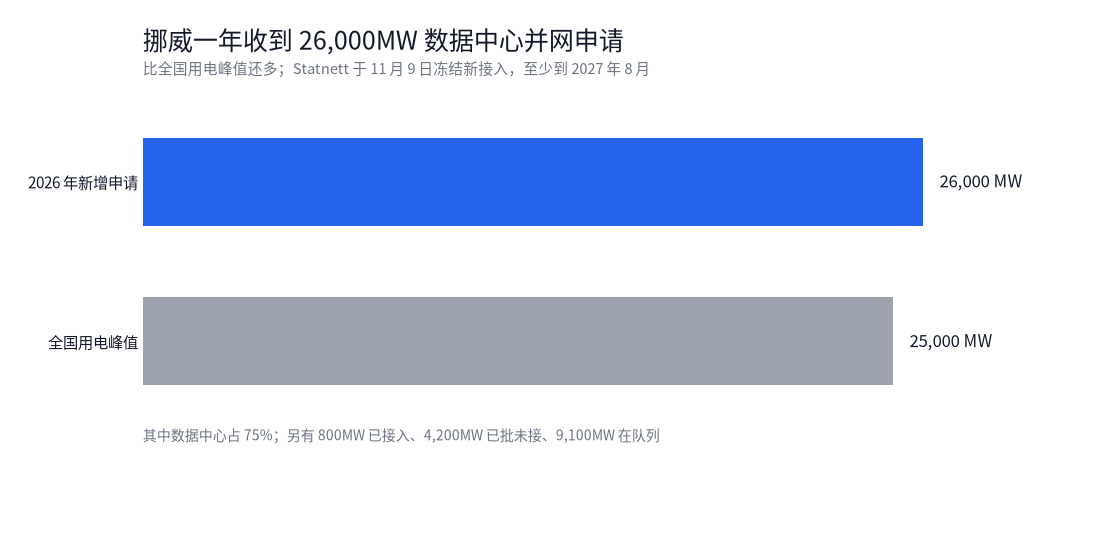
图 1:一年申请量已经压过全国峰值
排队的不止新申请
把存量摊开更有意思:目前实际接入电网的数据中心只有 800MW;已批准但还没接上的 4,200MW;在队列里排着的 9,100MW;初步询价性质的申请 18,000MW。
800 对 31,100,接入率 2.5%。这不是审批慢的问题,是物理通道还没建。420kV 线路不是拉一根电缆,从选址、环评到征地、施工,周期以年计。
官方的解释是容量预留被当成“占位”用:先圈一块电网容量,等项目融资和选址落定再说。申请量因此掺了大量水分——18,000MW 那一档,大概率不会全部建成。但电网不能这么赌,只能先冻结。
净出口国为什么也缺电
挪威 2025 年是电力净出口国,水电装机占总发电九成以上。按“发电量够不够”的口径,它不该出现在这份名单里。
瓶颈在两处。一是局部:数据中心要落在有光纤、有地、有人的地方,那些区域的变电站早就满载,新增负荷要吃的是本地的 420kV 通道,不是全国的富余水电。二是制度:挪威传统上按“先到先得”分配容量,碰上 AI 这种一年翻倍的需求,先到先得等于鼓励囤积,只能改成许可制——政府已经宣布要推。
这件事的意义不在挪威。它说明算力扩张的约束条件已经从“买不买得到卡”挪到“接不接得上电”,而且连电力最富裕的国家都得开始配额。
三个地区,同一道闸门
国际能源署的口径:2025 年全球数据中心投资 5,500 亿美元,同比 +17%,已经超过油气上游投资;2026 年主要大型运营商的资本开支预计超过 7,000 亿美元。用电端,2025 年发达经济体电力需求 +2.1%,连续第二年超过 2%,其中数据中心贡献了超过 20% 的增量。
美国的账在材料上。约翰斯·霍普金斯大学的研究显示,到 2030 年美国用电量将比现在增长 21%,数据中心占电网设备缺口的三分之二;超过 70% 的输电线路服役超过 20 年;变压器和变流器需要的铜、钢、镍、铝、锰,四年内可能全面短缺,最早卡住的是铜,2027 年。
中国的账在增速上。八大算力枢纽节点近三年用电年均增长 39.5%,而 2025 年全国算力中心总用电 1,700 亿千瓦时,只占全社会用电的 1.6%。占比小、增速快,这是典型的“局部先撞墙”。
三组数字放在一起,结论是一致的:总量都不缺,缺的是把电送到机柜最后一百米的能力。这部分能力,钱能解决一半,审批和工期解决另一半。
对算力价格意味着什么
并网从“申请”变成“排队+许可”,成本结构就变了。原来数据中心的电费是边际成本,现在多了一笔“等待成本”:早申请、多预留、备而不用,都要付钱。
这笔钱会顺着链条往下走。挪威过去是欧洲最便宜的算力落脚点之一,靠的就是水电和低温。冻结之后,新项目要么去瑞典、芬兰排队,要么接受更贵的并网方案。算力租赁的定价里,电力溢价会慢慢显形——这件事在债券市场已经有反应,CoreWeave 的债券跌到 79.5,市场在给“扩张速度”打折。
再往上,是全球算力投入的规模。今年公开口径的算力投入约 6,140 亿美元,折成 2,047 万张卡、24.6GW(这笔换算)。24.6GW 是什么概念?挪威这次冻结涉及的申请量,就是 26GW。
我的判断:2027 年前后,“有没有电”会取代“有没有卡”,成为数据中心项目能不能落地的第一道关口。GPU 可以加钱插队,电网不行。
FAQ
Q:冻结会影响已经在运行的数据中心吗?
不会。公告只针对新的 420kV 直连申请,现有接入和已批准项目不受影响。
Q:26,000MW 都会建成吗?
不会。其中 18,000MW 只是初步申请,官方也承认有占位成分。但电网必须按最坏情况准备,所以选择先冻结再筛。
Q:对中国读者有什么关系?
两条。一是海外算力租赁会更贵更慢,出海项目的选址要提前看并网排期;二是国内八大枢纽 39.5% 的用电增速迟早撞上同样的墙,早做电力侧规划比抢卡更划算。
参考资料
- TFTC · Norway Freezes AI Data Center Grid Access, 26,000 MW(2026-11-13,Statnett 公告与四层队列数据)
- 腾讯新闻 · AI 算力的第二道闸门:从备电短缺到电网重构(2026-11-18,IEA 与八大枢纽用电数据)
- 新浪科技 · 美国最早明年可能面临电网设备短缺(2026-11-20,霍普金斯大学研究与材料缺口)
核验方式:26,000MW、25,000MW、75%、800 / 4,200 / 9,100 / 18,000MW、冻结期与 420kV 范围,取自 Statnett 公告及路透转述;5,500 亿、+17%、7,000 亿、+2.1%、20% 取自 IEA 报告转述;21%、三分之二、70%、2027 年缺铜取自霍普金斯研究转述;39.5%、1,700 亿千瓦时、1.6% 取自国内公开口径。2.5% 接入率、31,100MW 合计、24.6GW 与 26GW 的对照,是我用披露数字直接算的。
- FAQ
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。