
一句话总结:IDC 数据显示 2026 上半年中国液冷服务器厂商收入同比涨 153.1%,未来五年出货量年均复合增速接近 49%。但把机柜数、能耗、资本支出三个数字放在一起看,会发现平均每架机柜的功率几乎没变——涨的是分布的形状,不是均值。
我先看到的是 153% 这个数,觉得是又一轮算力军备竞赛的注脚。看到第二组数字才觉得有意思:全球已配置机柜从 2026 年 2500 万架到 2030 年 5800 万架,数据中心年能耗从 519 太瓦时到 1308 太瓦时。
两组数一除,平均每架机柜的功率是 2.37 kW(2025)到 2.57 kW(2030),涨了 8.5%。
液冷涨 153%,机柜平均功率涨 8.5%。这两个数不该同时成立。
液冷的 153.1% 增速从哪来
先拆增速的来源。厂商收入的增速可以分解成三块:
收入增速 = 出货量增速 × 单价变化 × 结构变化出货量增速 IDC 给了:未来五年年均复合 49%。153.1% 是单半年同比,高于年均值,说明这半年处在加速段。
剩下的靠单价和结构。液冷的单价远高于风冷——一套完整的液冷系统包含冷量分配单元(CDU)、管路、快接头、柜内换热,价格通常是同规格风冷机柜的几倍。同样的机柜数,换成液冷,收入就上去一截。
结构变化是更关键的一块。从"卖一台服务器"变成"卖一整套系统",单笔金额的量级完全不同。 一台八卡服务器几十万,一套含液冷、配电、互联的机柜级系统是几百万。
采购单位从"台"变"整套"意味着什么
IDC 报告里这句话我读了三遍:"越来越多高密度算力项目不再以'台'为单位选型,而是把计算节点、节点间互联、供电与柜内液冷配套作为一整套系统配置。"
这句话的实际含义是采购流程变了,不只是产品变了。
按台买的时候,服务器、交换机、配电、制冷是四个供应商,四个合同,四个交付周期。集成由甲方自己做,出问题各家扯皮。
按整套买的时候,一个供应商负责全部,交付一个能通电运行的机柜。甲方验收的是"这个柜子能不能跑满负载且不降频",不是"这台服务器的参数对不对"。
这对供应商的能力要求完全不同。会做服务器的公司很多,能交付整套机柜级系统的少——要懂配电、懂水路、懂漏液检测、懂整柜的热仿真。这一层能力不是靠采购堆出来的。
对买方,好处是责任清晰;坏处是议价空间小了,因为能供的厂商少了。这和算力租赁那边的情况正好相反:租算力是买方条款越多越有利,买整套系统是能供的越少越被动。
平均功率几乎没变,为什么液冷涨这么快
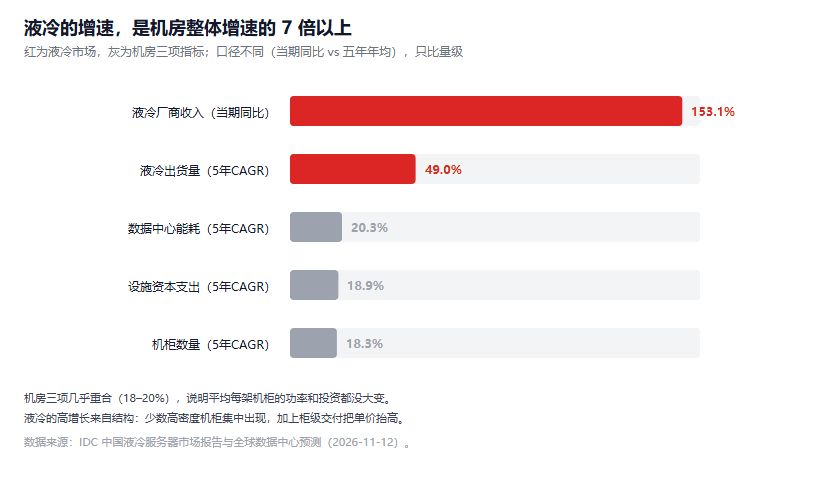
图 1:前两项是液冷市场,后三项是机房整体;液冷的增速是机房的 7 倍以上
这是我觉得最值得说的一点。三个数字的增速几乎一致:
| 指标 | 2025/2026 | 2030 | 倍数 | 5 年 CAGR |
|---|---|---|---|---|
| 全球机柜数 | 2500 万架 | 5800 万架 | 2.32× | 18.3% |
| 数据中心年能耗 | 519 TWh | 1308 TWh | 2.52× | 20.3% |
| 设施资本支出 | 2760 亿美元 | 6550 亿美元 | 2.37× | 18.9% |
三个数的 CAGR 都在 18%–20%,非常接近。这意味着单位机柜的能耗、单位机柜的投资,基本是同步增长的,没有出现"单柜功率暴涨"的情况。
那液冷的 153% 只能来自结构。
粗略反推:假设高密度机柜是 30 kW、普通机柜是 2 kW,平均 2.37 kW 对应的就是高密度机柜占比约 1.3%。2030 年平均 2.57 kW 对应 2.1%。
1.3% 到 2.1%,占比涨了 60%。剩下的增长来自单价和渗透率——原来用风冷的高密度场景改成液冷,这部分是"同类机柜换方案",不体现为机柜数或平均功率的变化。
这个反推有两个假设:30 kW 和 2 kW 都是拍的,真实分布肯定不是两档。但方向是清楚的:液冷市场的高增长,来自少数高密度机柜的集中出现,不是所有机柜都在变热。
顺便说,如果低密度按 3 kW 算,反推出来的高密度占比是负数。这说明两个可能:真实低密度机柜的功率低于 3 kW,或者总能耗口径里还包含了制冷、配电这些非 IT 负载。我倾向后者,但 IDC 报告没细说口径,这点存疑。
数据中心两个数字对不上:机柜涨 2.3 倍,能耗涨 2.5 倍
差 8% 看着不多,但乘以 519 TWh 的基数就是 40 TWh 的量级,相当于一个中等国家的年用电。
这部分差额从哪来,有三个可能:高密度机柜占比提升(上面算的 1.3%→2.1%)、PUE 变化、以及"已配置机柜"这个统计口径里包含了空置机柜。
第三个可能最容易被忽略。2500 万架是"已配置",不是"已满载"。如果新增机柜的上架率低于存量,那能耗增速应该低于机柜增速,而不是高于。
实际是能耗增速更高,说明新增机柜的平均功率确实比存量高——这和前面"平均功率只涨 8.5%"不矛盾,因为 8.5% 的均值变化可以完全由 1% 的高密度机柜贡献。
这就是均值掩盖分布的例子。 看平均功率,会觉得数据中心没什么变化;看液冷市场,会觉得天翻地覆。两个都是真的。
对做集成的厂商意味着什么
三条判断。
一,只卖单机的厂商会被挤出高密度项目。 这不是价格问题,是交付能力问题。甲方要的是"通电就能跑满",单机供应商给不了这个承诺。
二,液冷的壁垒在工程细节,不在原理。 液冷的技术原理二十年没大变,难点全在快接头漏液、水质管理、柜内流量分配、故障时的降频策略。这些是现场经验,不是论文能解决的。
三,规模效应会加速集中。 柜级交付需要提前备料、备产能,资金占用比卖单机大得多。小厂商跟不起,市场会向头部集中。
对买方的建议反过来:现在这个阶段,供应商的交付案例比参数表重要。 液冷系统出问题的代价很高(漏液可能烧掉整柜),选没做过类似规模项目的供应商,风险不在价格上。
这条线可以对照算力租赁那笔账:机房侧的成本结构里,电和冷却是刚性的,硬件折旧是弹性的。液冷把冷却这块的成本前移到了采购环节,长期看省电费,短期看是资本开支。
这条线的边界在哪
三个不确定。
第一,AI 服务器需求会不会放缓。 液冷的需求几乎完全由高密度 AI 机柜驱动。如果模型训练规模停止增长,或者推理转向更高效的架构,高密度机柜的需求会掉,液冷市场跟着掉。这个变量不在 IDC 的预测模型里。
第二,液冷的实际渗透率。 153% 的收入增速里,有多少是"新建项目选液冷",有多少是"存量改造"?前者是增量市场,后者是一次性生意。IDC 没拆。
第三,标准还没统一。 快接头、CDU 接口、水质标准各家不一样,甲方一旦选了某家,后续扩容就被锁定。这个锁定效应对厂商有利,对甲方不利,长期会推动标准化——标准化之后单价会降。
我自己的判断是:这轮液冷的高增长还能持续两三年,之后会随 AI 基建投资的节奏走。 它不是一个独立的产业周期,是算力投资的下游。算力投多少,液冷就有多少,没有独立的定价权。
参考资料
- IDC:2026 上半年中国液冷服务器市场报告:IDC 中国,2026-11
- 全球数据中心机柜与能耗预测:IDC Worldwide Datacenter Forecast
- 液冷技术路线与工程实践:Open Compute Project
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。