
一句话总结:Anthropic 计划在 IPO 后同步增发 260 亿美元,Alphabet、英伟达、AMD 认购。可它表外还压着 5180 亿美元的算力承诺,十年均摊每年约 518 亿——260 亿连半年都不够。
11 月 17 日传出的消息:Anthropic 计划在完成 IPO 后同步做一笔 260 亿美元的定向增发,发行 N 类普通股,Alphabet、英伟达、AMD 三家认购。同期它正在冲刺纳斯达克上市。
我先抓了这条新闻和一份 10 月的招股书拆解,把三本账对了一遍。260 亿这个数字,放在它的表外承诺面前,量级小得有点意外。
260 亿,只够付 0.9 年
招股书草案里有一项不进利润表的东西:云、算力与基础设施承诺,合计约 5180 亿美元,期限约十年,其中约八成有约束力、不可取消。
按十年粗略均摊,每年约 518 亿美元。260 亿除以 518 亿,是 0.5 年。
加上 2025 年末账上的 202.8 亿美元现金,一共 462.8 亿,够 0.89 年。再把此前报道的、最高约 1000 亿美元的 IPO 募资算进来,1462.8 亿,够 2.8 年。
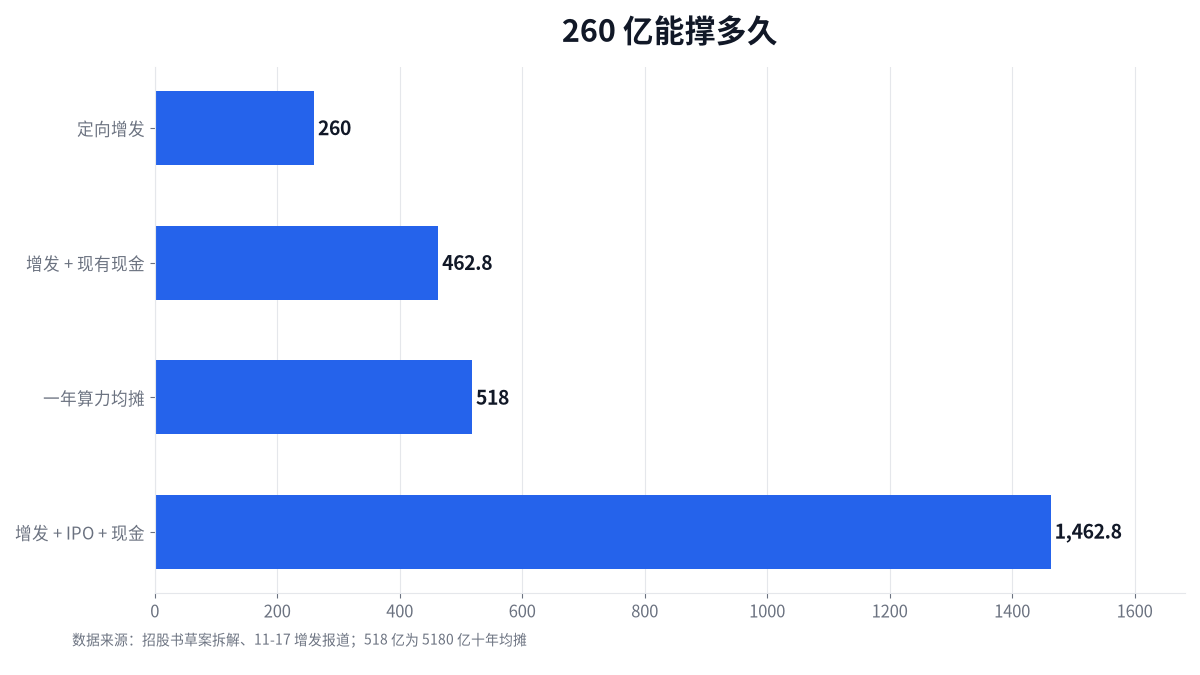
图 1:260 亿只对应半年账单,加上现金和 IPO 募资才够接近三年
注意这里的「每年 518 亿」是均摊,合同不是逐年平均付款。它只用来比量级,不是现金流预测。
420 亿亏损里,340 亿没花出去
媒体最常引用的数字是 2025 年净亏约 420 亿美元。拆开看:约 340 亿是可转债类工具估值上涨带来的非现金会计费用,公司一分钱没付;真正从经营里亏掉的是 80.6 亿。
这一年营收 45.9 亿,营业费用 126.5 亿,其中算力与基础设施 73.3 亿,占 58%。算力这一项比全年营收还多 27.4 亿——每收 1 美元,在算力上要花 1.6 美元。
所以 260 亿增发的真实用途不是补亏损,是买时间和算力。亏损可以靠会计口径好看,账单不行。
买家为什么是供应商
认购名单里,Alphabet 是云和算力合作方,英伟达和 AMD 是芯片供应方。同一张表里,它们还有别的身份:
| 对手方 | 承诺金额(约) | 其他身份 |
|---|---|---|
| 博通 | 1612 亿美元 | 最多借出 420 亿 |
| 谷歌 | 1111 亿美元 | 股东、云渠道 |
| 亚马逊 | 1100 亿美元 | 股东、云渠道 |
| 微软 | 314 亿美元 | 股东 |
四家合计 4137 亿,占 5180 亿的八成。这四家又是股东、又是销售渠道、又是算力供应商,有的还是债主。
博通那一行最直白:租设备 1612 亿,再借 420 亿给你,差不多覆盖未来五年 1252 亿 TPU 租赁的三分之一。招股书自己写了,这存在潜在利益冲突。
「投资换需求」在 AI 圈早就不新鲜。上一篇算过博通的账,它 2027 年要翻倍到 1150 亿,靠的就是这类长约。
每 1 美元营收,背 113 美元承诺
用 2025 年营收 45.9 亿去比 5180 亿,是 113 倍。这个倍数不是估值倍数,是「未来十年必须付出去的钱,和现在一年挣的钱」的比例。
换个角度:2025 年算力开支 73.3 亿,十年均摊 518 亿是它的 7 倍。要么收入涨 7 倍,要么这条曲线断掉。站内拆过账单结构,算力这种固定成本一旦签死,就跟着报表走十年。
渠道也在抽成。2025 年约 47% 的收入来自亚马逊和谷歌的云市场,卖了 21.6 亿,分销费 3.51 亿,每 1 美元被抽走约 16 美分。
2026 的曲线追上来了吗
部分是。2026 年一季度营收 47.3 亿,一个季度超过 2025 全年;二季度 115 亿,是去年同期的十几倍;二季度调整后营业利润 5.59 亿,第一个盈利季度。
按二季度年化,约 460 亿,已经贴到 518 亿那条均摊线。再快一点,账单就能自己付自己。前提是不能停。
有一个反向信号:杰富瑞报告称,Anthropic 的服务器利用率比 2026 年初的峰值下降了 26%。利用率掉,说明算力没吃满,但账单照付。
我的判断
260 亿不是救命钱,是过渡资金。真正决定生死的是 5180 亿这张单子能不能被营收接住。
我倾向于认为,这次增发的信号意义大于金额:供应商用股权锁客户,客户用长约锁产能。这种结构在需求上行时是护城河,在下行时是连环套。
这里有个我没算准的地方:260 亿的定价、认购比例、交割时间都没披露,我按面值参与计算,实际到账可能打折。另外 IPO 募资额是 10 月的报道,正式定价后可能变。
FAQ
Q:260 亿定向增发是什么?
和 IPO 同步进行的私募配售,向特定机构发行 N 类普通股,两笔交易互为条件。谷歌、英伟达、AMD 参与认购。
Q:为什么 420 亿亏损不算大事?
因为其中约 340 亿是非现金的会计费用,来自可转债估值上涨。经营亏损 80.6 亿才是真实成本,算力占大头。
Q:5180 亿的承诺可以取消吗?
约八成不可取消,行话叫照付不议,用量不够也得付。约 4144 亿美元是撤不回的。
Q:这些数从哪来?
260 亿增发来自 11 月 17 日的新闻报道;三本账、5180 亿和对手方拆分来自对招股书草案的拆解报道。两篇原文都在文末。
参考资料
- 读懂AI时代 · Anthropic 拟 IPO 后同步进行 260 亿美元定向增发(2026-11-17,原源 Yahoo Finance)
- 读懂AI时代 · Anthropic 招股书的三本账(2026-10-03)
核验方式:我抓了上面两篇原文,260 亿与认购方取自第一篇;5180 亿、十年期、约八成不可取消、账户现金 202.8 亿、2025 年营收 45.9 亿与营业亏损 80.6 亿取自第二篇。年化 518 亿是用 5180 除以 10 的粗算,仅用于比量级,不代表合同实际付款节奏。
- FAQ
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。