
一句话总结:伯恩斯坦测算 OpenAI 到 2030 年的算力合作累计 6140 亿美元,比此前传闻的 7500 亿下调;按 3 万美元一卡折算约 2047 万张 H200,满载功率 24.6GW,接近一个三峡的装机容量。
算力投入的数字大到一定程度就失去意义,因为没人能直观感受"6140 亿美元"。
把它折成卡、折成电,才有尺子。
6140 亿美元的算法
伯恩斯坦的分析师把 OpenAI 各类算力合作协议累加,得出到 2030 年基础设施开销约 6140 亿美元。
此前华尔街日报的口径是 7500 亿,这次下调了一千多亿。下调的原因公开材料没细说,大概率是部分合同重谈或者推迟。
有两个前提要记住:一是这笔钱建立在"所有合同顺利落地"之上,项目延期、采购变动都会改数;二是钱不是一次付清,随设施投产分批支出,2031 年的年度支出高点可能到 1840 亿美元。
合作方主要是甲骨文、微软、亚马逊三家。
折成卡数:2047 万张
按单卡 3 万美元(H200 量级的常见成交价)折算:
6140 亿 ÷ 3 万 = 约 2047 万张年均 341 万张,峰值年(2031)613 万张。
这个数字什么概念?对比一下全球 GPU 的年出货量——服务器 GPU 一年出货量在千万片量级,其中高端 AI 卡只占一部分。2047 万张不是"买一批",是"包掉几年产能的一大块"。
这也解释了为什么这笔钱会牵动这么多公司:它不是采购行为,是产能锁定。
电力账:1.09 个三峡的满载功率
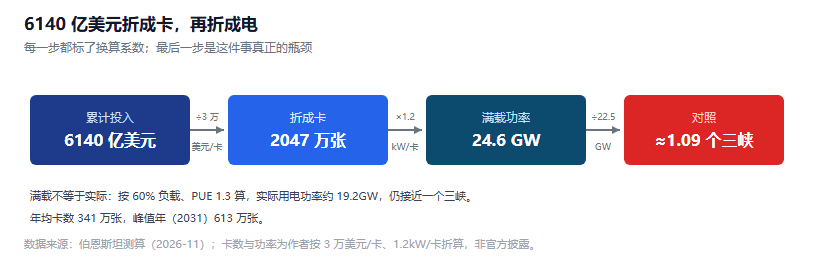
图 1:三步换算,每一步都标了系数。数据来源:伯恩斯坦测算与公开硬件参数,换算为作者计算
一张 H200 整机的功耗按 1.2 千瓦估(含 CPU、内存、网络分摊)。2047 万张满载:
2047 万 × 1.2 kW = 24,564 MW ≈ 24.6 GW三峡电站总装机 22.5GW。这批卡的满载功率约等于 1.09 个三峡。
注意这是"满载"——不是年均,也不是实际用电量。真实负载率通常只有五六成,还要乘 PUE(数据中心能效比,一般 1.2 到 1.4)。
按 60% 负载、PUE 1.3 算:24.6 × 0.6 × 1.3 ≈ 19.2GW 的实际用电功率。仍然接近一个三峡。
这个数字是理解"为什么欧洲在抗议数据中心"的关键。芯片可以空运,电不能。
算力租赁市场会怎样
伯恩斯坦的报告里有一句提醒:算力供给宽松之后,专业算力租赁厂商可能迎来经营压力。
逻辑很直白。这一轮租赁价格高,是因为缺卡。等这批锁定的产能陆续投产,供给曲线右移,租金往下走,而租赁商的卡是按高价买的、折旧还没走完。
上周算过一笔账:H200 自购按 3 年摊销是 114 元/小时,而市场租 H100 只要 18 元/小时。这个价差里有一大半是缺货溢价。溢价消失的那天,重资产的一方最难受。
关于算力投入的五个问题
6140 亿是承诺还是已经花了? 是测算的合同累计额,不是已支付。合同可以改,也可以拖。
为什么比 7500 亿少了? 公开材料没说。合同重谈、分期调整都是常见原因。
2047 万张卡能买到吗? 这是折算值,不等于实际采购这么多张。真实构成里还有自研芯片、租赁、第三方云。
电力真的够吗? 局部不够。美国多个数据中心项目因并网排队延期,这也是"算力不等于可用算力"的原因。
这和我有什么关系? 两件事:API 价格中期看跌(供给上来),以及算力租赁类资产的风险在上升。
结语
这组换算里最该记住的是最后一步:24.6GW。
钱可以印,卡可以造,电只能发。当一个行业的资本开支换算成"一个三峡"的时候,瓶颈就从半导体转移到了能源和电网,而后者是以十年为单位建设的。
60 万颗 H200 还堵在香港,是这条链的另一端:卡造出来了,进不来,也一样变不成算力。
参考资料
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。