
一句话总结:SMM 11 月 11 日的报价里,同型号 H200 整机出现 13 万、13.2 万、13.6 万三个价,最大差 6000 元一月。这个差不是市场波动,是条款:付款方式、组网方式、交付时间,每一项都能单独定价。
三个 H200 报价,差 6000 元
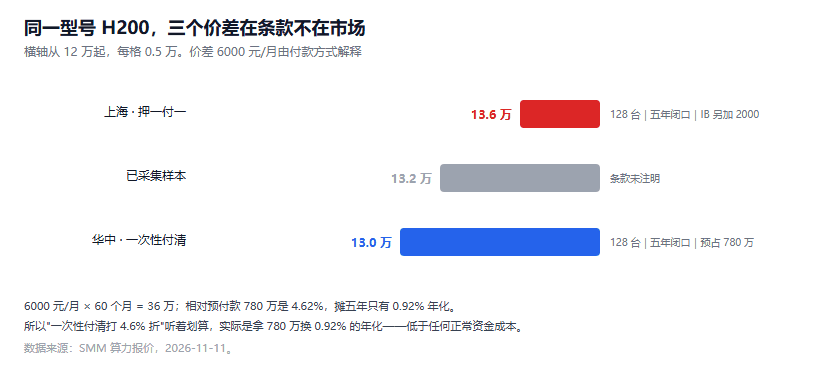
图 1:条形从右侧对齐,越靠左的报价越低;右侧为对应条款
| 来源 | 报价 | 条款 |
|---|---|---|
| 上海某机房 | 13.6 万/台·月 | 128 台,五年闭口,押一付一,IB 组网另加 2000 |
| 华中某机房 | 13.0 万/台·月 | 128 台,五年闭口,优先一次性付清 |
| 已采集样本 | 13.2 万/台·月 | 未注明 |
同型号、同批量(128 台)、同期,价差 4.6%。官方给的解释是"由付款方式与资金占用解释"。
这句话可以验算,而且验算结果和直觉相反。
算力报价验算:那 6000 元只值 0.92% 年化
先算总额:两个报价差 6000 元/月,五年 36 万。而选择"一次性付清"的那一方,要预先拿出 13 万 × 60 = 780 万。
high, low, years = 13.6, 13.0, 5          # 万元/月,年数

diff5 = (high - low) * 12 * years          # 五年让价合计
prepay = low * 12 * years                  # 一次性付清的总额

print(f"五年让价 {diff5:.1f} 万,需预付 {prepay:.0f} 万")
print(f"让价占预付 {diff5/prepay*100:.2f}%,摊五年年化 {diff5/prepay*100/years:.2f}%")
print(f"若现金按 5% 年化,五年利息 {prepay*0.05*years:.0f} 万")
print(f"净收益 {prepay*0.05*years - diff5:.0f} 万")
跑出来:
五年让价 36.0 万,需预付 780 万
让价占预付 4.62%,摊五年年化 0.92%
若现金按 5% 年化,五年利息 195 万
净收益 159 万
关键在那个 0.92%。
4.62% 是五年总让价占总预付的比例,看着接近市场利率。但它是五年的累计值,年化只有 0.92%——远低于任何正常的资金成本。
所以"一次性付清打折"这个选项,对承租方是不划算的:你等于以 0.92% 的年化把钱借给出租方用五年。反过来,押一付一每月多付 6000,但省下的 780 万按 5% 年化能赚 195 万,扣掉多付的 36 万,净赚 159 万。
这是报价单里最容易算错的一笔账。"打 4.6% 折"听起来比"年化 0.92%"划算得多,两个数是同一个东西。
反过来看出租方:愿意用 0.92% 的成本拿到 780 万现金,说明它现在的资金成本很高,或者急着回笼。这条信息比价格本身有用——它在告诉你对方的处境。
算力报价第二层:组网方式值 2000 元
上海那个 13.6 万的报价,备注了"改用 IB 组网另加 2000 元"。
2000 元/月对应的是 InfiniBand 交换机和线缆的成本分摊。IB 的带宽比以太网高一个数量级,做多机训练必须用;只做单机推理,以太网够用。
这一层的关键是:同一个报价里,配置项可以单独拆出来卖。你看到的 13.6 万可能不含 IB,也可能含了别的东西,必须问清楚。
A100 那个报价是同样结构:3.6 万带 200G IB,3.75 万是 NVLink 版本,差 1500 元(4.2%)。NVLink 贵在卡间互联,适合张量并行;IB 贵在机间互联,适合数据并行。两种组网解决的不是同一个问题,不能按价格差直接比。
第三层:批量不换折价
按常理,22 台的批量报价应该比单台便宜。实际不是:
- A100 80G:成渝 22 台报 3.6 万,与 11 月 9 日华东单台报价持平
- T4 八卡整机:13 台和 4 台都是 1.5 万/台·月,批次规模没带来价差
- 4090 年签:7900 涨到 8000,反而涨了 1.3%
这说明中低端卡的供给已经宽松,卖方不缺客户,没有动力为批量让价。
反过来,H200 这种紧俏货,128 台整批才给那个价——量在这里不是筹码,是门槛。你想要那个价,先把 128 台吃下来。
算力报价:三种付款方式的总支出
把前面几笔账合起来:
| 付款方式 | 月租 | 五年总支出 | 首次要掏 |
|---|---|---|---|
| 押一付一 | 13.6 万 | 816 万 | 27.2 万 |
| 一次性付清 | 13.0 万 | 780 万 | 780 万 |
| 已采集样本 | 13.2 万 | 792 万 | 26.4 万 |
从总支出看,一次性付清最省,少付 36 万。
从现金流看,它是另一回事:开头要拿出 780 万,这笔钱如果按 5% 年化,五年能生出 195 万,远超省下的 36 万。
所以这张表要横着看——总支出最小的那一行,往往是现金流压力最大的那一行。 选哪个,取决于你的钱有没有更好的去处。
这也是为什么同样的货,不同客户拿到的价不一样:不是卖家看人下菜,是买家的资金成本不一样,能接受的付款方式不一样。
指数四天不动,现货天天在变
这轮报价里有个反差值得记:19 条算力指数连续四个交易日沿用同一组数值,而现货市场在密集释放新的条款化报价。
指数不动不代表市场不动,是它的统计方法决定的。
指数按"标准条款"采集:同型号、同批量、同付款方式。只要没有符合标准的成交,数值就沿用上一次。这是指数设计的常态——它要的是可比性,不是灵敏度。
现货报价不这样。每个客户的条件不一样,报价就跟着变:押一付一贵一点,一次性付清便宜一点,IB 组网加 2000,12 月底交货再让一点。
指数的用途是看趋势,现货的用途是谈价格。 拿指数去谈价,你会发现谈不下来;拿现货去判断趋势,你会被条款差异绕晕。
具体怎么用:
看指数,判断的是"这个型号整体在涨还是在跌"。四天不变,说明市场没有新的标准成交,处于观望。
看现货,判断的是"我这个条件下能拿到什么价"。同一时间三个价差 6000 元,说明议价空间在条款里。
两个一起看才完整:指数告诉你方向,现货告诉你筹码。只看一个都会误判。
算力报价单该怎么读
四步,按重要性排:
第一,把所有条款折算成年化。 任何"打折""优惠""让价",都换算成"相对总额的年化比例"。0.92% 和 4.6% 是同一个数的两种说法,前者才可比。
第二,问清含不含组网。 IB 和以太网差 2000 元/月,一年 2.4 万。
第三,问清交付时间。 上海那个报 12 月底交付,等待期要算进成本。
第四,看对方的诉求。 谁急着回笼资金、谁急着填机柜,从条款里能看出来。给出的让价越低,说明它越急。显卡报价单那篇用同样的方法拆过 H200 和 B300 的代际倒挂,思路上是一致的。
顺带一个观察:这轮报价里,算力指数连续四个交易日数值不变,但现货市场在密集释放条款化报价。指数不动、现货分化,说明市场已经从"按型号定价"进入"按条款定价"阶段。对采购方来说,议价空间不在价格本身,在条款组合上。
租赁和买断的回本账算的是另一个维度——用多久该转买。两件事一起看,才能判断一笔算力支出划不划算。
参考资料
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。