
一句话总结:大疆宣布 11 月 18 日起调价,理由是半导体与存储成本上涨;但按 BOM 反推,即便存储涨 50%,整机成本也只能涨 10% 到 15%,同期游戏本 34.4% 的涨幅里有一大半不是存储能解释的。
11 月 13 日大疆官网挂出一份说明,说受全球半导体及存储等关键零部件成本持续大幅上涨影响,11 月 18 日零时起调整部分产品建议零售价。公告没给幅度,也没说得涨多少。
同一天新京报的报道里有个更具体的数:机械革命蛟龙 16 Pro,618 期间得物成交均价 6224.08 元,到双 11 当天涨到 8367.3 元,半年涨 2143 块,34.4%。
这两个新闻放在一起,读者很容易得出"存储涨价导致整机涨价"的结论。这篇把账拆开算,看存储到底能解释多少。
大疆的公告只说了"调整"
公告的措辞值得逐字看:受"半导体及存储等多项关键零部件成本持续大幅上涨"影响,"经审慎评估",对"部分产品"的建议零售价进行调整。
三个关键信息都是模糊的:涨多少没说,哪些产品没说,涨多少比例没说。唯一确定的是生效时间,11 月 18 日零时。
这种措辞在硬件行业里很常见,原因也简单:建议零售价涉及渠道利润分配,提前公布幅度会让经销商抢货或者观望。但对我们判断影响来说,等于什么也没给。能做的只有从上游数据和同类产品的实际涨幅反推。
NAND 单月涨 50%:这个数怎么来的
上游的数是实的。闪迪 11 月 10 日把 NAND 合约价上调 50%,这是年内第三次涨价。DRAM 那边,集邦咨询的数据是 10 月通用型 DRAM 平均合约价环比涨 5.77% 至 26 美元,本季度 PC DRAM 合约价预计环比涨 13% 到 18%。
这轮涨价的传导速度,和工作站显卡那八周比过一轮:显卡是现货市场,几周就反映;整机要过渠道库存,慢一到两个季度。存储厂商的财报也在验证:美光三季度收入 542.3 亿美元、同比增 379.3%,毛利率 86.8%;SK 海力士收入 104.6 万亿韩元、同比增 327.9%,毛利率 85.7%。毛利率 86% 是什么概念,卖 100 块的东西成本 14 块,这个数字在制造业里只有一个解释:供不应求。
供给端更硬的信息是长协。SK 海力士已经和 14 家客户签了长期供货协议,锁定 2027 到 2028 年总产能的 50% 以上,客户申报的采购需求是现有供给能力的两倍以上。三星签了 10 家、还有 10 家在谈。
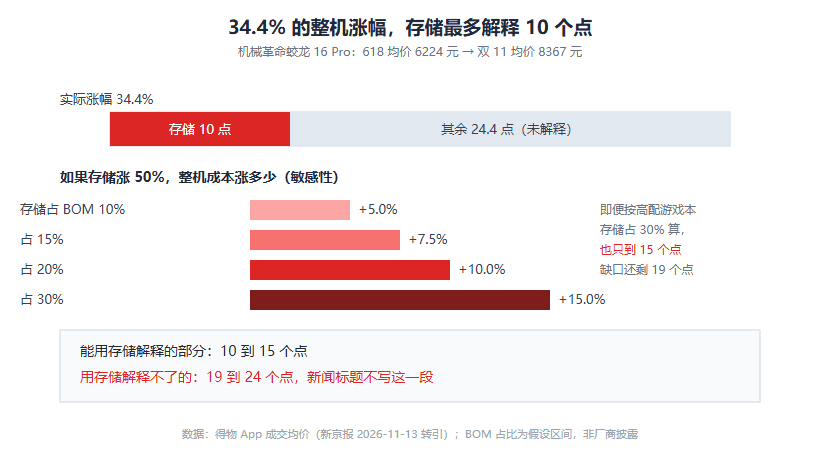
图 1:34.4% 的整机涨幅里,存储最多解释 15 个点,剩余 19 到 24 个点没有解释
BOM 反推:34.4% 里存储只占 10 个点
关键的一步来了。整机成本里存储占多少?
游戏本的 BOM 结构大致是:CPU 和 GPU 占大头,屏幕、主板、电池、结构件各占一块,存储(内存加 SSD)在整机成本里的比例通常在 10% 到 20% 之间,高配机型可能到 25% 到 30%。
按这个区间算敏感性:存储占 10%,涨 50% 推动整机成本涨 5%;占 20% 涨 10%;占 30% 涨 15%。
对到实际的 34.4%:即便按最激进的 30% 占比算,存储也只能解释 15 个点,剩下 19 个点没有出处。按更常见的 20% 算,只能解释 10 个点,缺口 24 个点。
那 24 个点是什么?几个可能:双 11 的促销结构变了(618 打折狠、双 11 折扣少)、卖的机型结构变了(高配占比上升)、渠道加价、以及厂商主动提价。这些因素新闻里不会写,因为它们不好归因到一个具体零件上。
DRAM 九年的账:2.9 到 26 美元
顺便把 DRAM 的长期曲线摆一下。2016 年 6 月通用 DRAM 合约均价 2.9 美元,2026 年 10 月是 26 美元,九年涨 9 倍,年化 26%。
年化 26% 听起来不算离谱,但存储是强周期行业,这九年的路径不是直线:中间有 2019 年和 2023 年两轮暴跌,现在的价格是在暴跌之后的又一轮高点。把 26 美元当成"常态"会误判,把它当成"周期顶"也会误判,因为这次的需求侧是 AI 数据中心,和过去的消费电子周期不是一回事。
服务器需求已经占到存储市场的 50% 以上,这是长鑫科技在 IC China 上的说法。这个结构性变化意味着消费电子的议价权在下降,涨价传导到终端会比过去更快。
涨价会落到哪些产品上
按存储用量排,最先涨的是用量大的。无人机里 4K/8K 视频要写高速存储,机身内置存储和配套的 SSD 成本占比不低;运动相机、口袋云台这类产品同理。
反过来,存储用量小的产品(比如稳定器、麦克风)涨价压力小。所以"部分产品调价"这个措辞是有依据的,不是所有 SKU 一起涨。
对消费者的判断很简单:要买的如果是带大容量存储的影像设备,11 月 18 日之前下单能省一笔;不着急的可以等,但按 SK 海力士"供不应求延续到 2030 年"的说法,等的成本可能比现在高。这个判断我不太确定,因为长协价和现货价是两套体系,终端零售未必跟着现货走,标注存疑。
什么时候能等到回落
三个观察点。第一是长协覆盖比例,锁得越多,现货价格波动越小,但也意味着低价货源更少;第二是消费电子需求,如果手机和 PC 出货继续下滑,厂商会削减存储订单,价格才有回头空间;第三是新增产能,三星把牙山 HBM 封装厂投产时间提前一年到 2028 年 6 月,投资 6 万亿韩元,这类扩产要两三年才见效。
短期内别指望。2027 年之前,存储价格大概率维持高位,终端产品的涨价会一轮一轮来,每轮幅度不大,累计起来不小。和显卡那轮的 BOM 账是同一个上游,只是传导速度不同:显卡几周就反映,整机要经过渠道库存。
FAQ
Q:大疆具体涨多少?
公告没披露。只说了 11 月 18 日零时生效、涉及部分产品、原因是半导体与存储成本上涨。具体幅度要看当天官网的价格页。
Q:34.4% 的涨幅全是存储导致的吗?
不是。按 BOM 测算,存储最多解释 15 个点,剩余 19 到 24 个点来自促销结构、机型结构、渠道加价等因素。新闻把两件事并列,容易被读成因果关系。
Q:为什么存储厂商毛利能到 86%?
供不应求。AI 数据中心把先进制程产能大量转向 HBM 和服务器内存,消费级 DRAM 和 NAND 供给被挤压,价格由卖方定。这种毛利率在周期顶部常见,不是常态。
Q:现在买还是等?
看品类。存储用量大的影像设备,早买省钱;不着急的可以等,但按长协锁产能的现状,短期回落概率不高。这条判断的确定性一般,零售价和现货价并不同步。
Q:这轮涨价什么时候结束?
取决于三个变量:长协覆盖比例、消费电子出货、新增产能投放。三星牙山厂 2028 年 6 月投产,是最近的一个供给节点。2027 年前维持高位的概率大。
- FAQ
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。