
一句话总结:2026 年三季度全球 DRAM 收入约 2000 亿美元、同比涨 369%,但位元出货只增 4%,收入倍数 4.69 拆开是数量 1.04 乘单价 4.51——这轮涨价跟需求暴增关系不大,是产能到顶之后的价格重估。
三季度全球 DRAM 收入接近 2000 亿美元、同比增长 369%,位元出货量环比只涨 4%。这两个数字放在一起,行业媒体用的词是"超级周期"。
超级周期这个词听着像需求爆发,算一下就发现不是。收入等于量乘价,把 369% 拆开,绝大部分是价格贡献的。这篇做这个分解,然后算长协锁产能之后的真实缺口。
DRAM 涨价的价量分解
先把两个已知数摆出来:收入同比 3.69 倍(涨 369%),位元出货同比 1.04 倍(涨 4%)。
收入 = 出货量 × 单价,所以单价倍数 = 4.69 ÷ 1.04 = 4.51。也就是说,这一年的收入增长里,价格贡献 351 个百分点,数量只贡献 4 个。
rev_yoy, bit_yoy = 3.69, 0.04
price_mult = (1+rev_yoy)/(1+bit_yoy)
# 输出:4.69 / 1.04 = 4.51
这个拆法有个前提:收入口径要一致。如果统计里混入了 HBM 这类高价产品,产品结构变化会推高均价,那 4.51 倍里有一部分是"卖的东西变贵了",不全是同款涨价。集邦的口径是 DRAM 整体收入,包含 HBM,所以这个混杂存在。我在文末标一下。
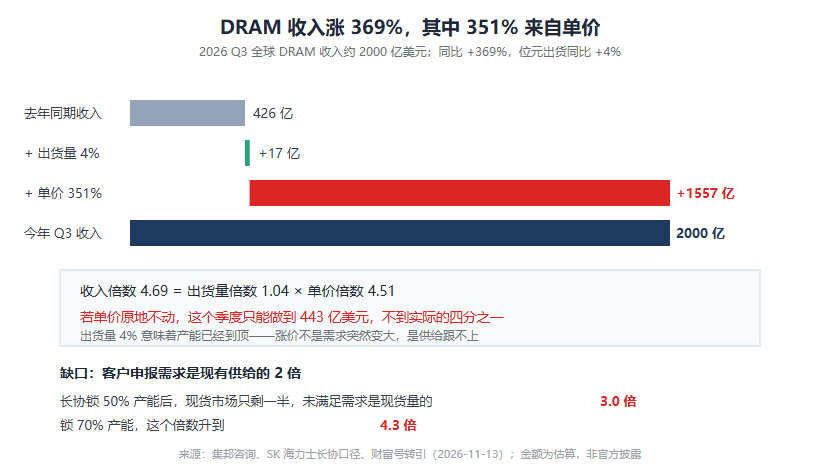
图 1:4.69 倍收入里,数量只贡献 1.04 倍,价格贡献 4.51 倍
单价 4.51 倍:这个数怎么算的
反过来验一遍。如果单价原地不动,今年三季度的收入应该是多少?2000 亿 ÷ 4.51 = 443 亿美元。
去年同期是 2000 ÷ 4.69 = 426 亿。用"收入不变价"算出来 443 亿,和去年的 426 亿差 17 亿,正好对上那个 4% 的量增。三个数互相咬合,分解是对的。
对采购方来说这个结论很直接:你今年买到的 DRAM,数量和去年差不多,付的钱是去年的 4.5 倍。多付的部分没有换来更多产能,只是买到了同一批货。
出货量只涨 4%:产能已经到顶
4% 这个数字比 369% 更值得琢磨。需求侧在暴涨(AI 服务器、HBM),供给侧只能挤出 4% 的增量,说明产线已经拉满。
原因在产能分配。HBM 用同样的晶圆面积只能产出更少的容量,一片晶圆做 HBM 的位元产出大约只有做普通 DDR5 的三分之一到二分之一。当厂商把先进制程产能往 HBM 倾斜,消费级 DRAM 的位元供给就被挤掉了。
SK 海力士已经和 14 家客户签长协,锁定 2027 到 2028 年总产能的 50% 以上;三星签了 10 家、还有 10 家在谈。这两家加上美光,基本就是全球 DRAM 的全部供给。端侧模型那篇算过内存带宽怎么卡住推理速度,存储这轮涨价卡的是另一头:不是速度不够,是货不够。
缺口 50%:长协锁产能之后
客户申报的采购需求是现有供给能力的两倍以上,这句话是 SK 海力士自己说的。换个说法:缺口 50%。
长协把缺口放大了。假设总供给 1 个单位、需求 2 个单位,长协锁掉 50% 的产能,现货市场只剩 0.5 个单位,而未满足的需求是 1.5 个单位——是现货量的 3 倍。
# 输出:
# 长协锁 50% -> 现货剩 0.5,未满足 1.5 = 3.0 倍现货量
# 长协锁 60% -> 3.5 倍
# 长协锁 70% -> 4.3 倍
这就是为什么现货价格会失控。长协客户拿走的是平价货,现货市场那点余量要承接 3 倍以上的需求,价格由最后一个愿意付钱的人决定。大疆涨价、游戏本涨价、显卡涨价,都发生在同一个现货市场里。
毛利率 86% 意味着什么
美光三季度收入 542.3 亿美元、同比增 379.3%、毛利率 86.8%。用这个毛利率反推成本:收入 542.3 对应的成本是 71.6 亿美元。
SK 海力士的 85.7% 毛利率对应收入 104.6 万亿韩元、成本约 15 万亿。三星 69.3% 的毛利率明显低一档,因为它的业务里有手机和面板,不全是存储。
86% 的毛利率在制造业里是什么水平?台积电最风光的时候是 60% 上下,苹果硬件业务 40% 左右。存储厂商这轮吃到的不是效率红利,是定价权。
这个数字也提示了风险:这么高的毛利率不可能长期维持,一旦产能释放或者需求走弱,价格回落会非常快。存储行业的历史就是毛利率在 20% 到 90% 之间来回摆。
这轮周期和以前哪里不一样
过去两轮存储周期(2018 年、2021 年)的驱动是手机和 PC 换机,需求有天花板,涨两年就回落。
这轮不一样的地方在需求结构。服务器需求已经占到存储市场 50% 以上,AI 数据中心的采购是多年期的、有合同约束的,不像消费电子那样说停就停。长协覆盖 50% 以上产能,等于把一半的价格波动锁死了。
结果就是价格曲线变平:暴涨暴跌的幅度会收窄,但高位维持的时间会拉长。SK 海力士说供不应求延续到 2030 年,长鑫科技说延续到 2028 年以后,两家口径不同但方向一致。
对普通人的含义是别等。等降价这件事在 2028 年之前大概率不成立,大疆这轮调价只是第一批,后面手机、PC、相机都会跟着走一遍。
最后交代口径边界:2000 亿美元是"接近"的估算值,集邦给的是口径区间;4.51 倍单价里混了产品结构变化,纯同款涨价的比例会低一些;长协比例是厂商自述,没有第三方审计。这三个不确定都影响绝对值,不影响方向。
FAQ
Q:单价真的涨了 4.5 倍吗?
按收入除以出货量算是 4.51 倍。这里面有产品结构因素,HBM 占比上升会推高均价,同款 DDR5 的实际涨幅可能低一些,但量级上没错。
Q:为什么出货量只涨 4%?
产能到顶。HBM 占用同样的晶圆但位元产出低,产线往 HBM 倾斜,消费级 DRAM 的增量空间被挤压。不是因为需求不够,是因为造不出来。
Q:毛利率 86% 合理吗?
在短缺周期里合理,在常态下不可持续。存储行业的历史毛利率区间是 20% 到 90%,现在的数字在顶部,回落是时间问题。
Q:长协锁产能对我有什么影响?
零售和中小客户只能买现货,现货量被长协挤到只剩一半,价格由边际需求决定。大客户拿到平价货,小客户承担溢价,这是这轮涨价的分配结构。
Q:什么时候能降价?
最近的供给节点是三星牙山 HBM 厂 2028 年 6 月投产。在那之前,产能增量有限,价格维持高位的概率大。
- FAQ
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。