
一句话总结:阿里平头哥递表港交所,真武系列累计出货 56 万片、年化营收超百亿、外部客户收入超六成;但 56 万片是 8 年累计,被拿来和半年 200 万颗的总量相比会算出 27.9% 的假份额。
11 月 10 日晚阿里公告,平头哥 9 月 11 日已以保密方式向港交所递表,拟在主板独立上市。数据一起放出来:真武系列 AI 芯片累计出货 56 万片(截至 2026 年 4 月),服务超 650 家企业,年化营收超百亿元,外部客户收入占比超六成。玄铁 RISC-V 处理器 IP 累计出货突破 60 亿颗。
这组数字被到处转的时候,最常见的算法是拿 56 万片去除以半年 200.8 万颗的市场总量,得出 27.9%,然后写"逼近华为"。这个算法是错的。这篇把口径理清楚,再算能算的部分。
平头哥递表:56 万片和百亿营收
先把官方给的数字列全:真武系列累计出货 56 万片(截止 2026 年 4 月)、650 家企业客户、覆盖智驾、金融、大模型、具身智能、能源、制造等 20 多个行业、年化营收超百亿、外部客户收入占比超六成。
配套的还有:玄铁 RISC-V 处理器 IP 累计出货 60 亿颗,倚天 710 服务器 CPU 和镇岳存储主控已经规模落地。从 2018 年整合中天微和达摩院芯片团队算起,平头哥走了 8 年。
分拆完成后平头哥仍是阿里的子公司,独立上市的意思是它有独立的融资和估值体系。对一家做了 8 年、还在投入期的芯片公司,这一步的意义是把投入和产出摆到台面上。
真武的出货量怎么读
问题出在时间口径。56 万片是 8 年累计,200.8 万颗是 2026 上半年半年的量,分子分母不同期。
如果一定要比,只能比同期的部分。真武 2026 上半年出了多少片,公告没说。假设按 8 年均匀分布,一年 7 万片、半年 3.5 万片,占半年总量的 1.7%;如果近两年放量、半年出 15 万片,占 7.5%。
这些假设都站不住,因为没有分年数据。能确定的是 27.9% 这个数不成立——把 8 年的存量除以半年的流量,得出的是个没有意义的比值。
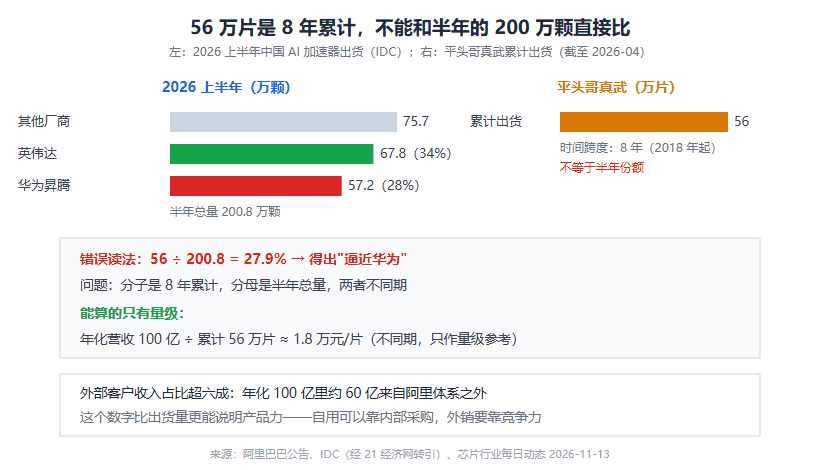
图 1:左边是半年市场总量,右边是 8 年累计出货,两个数不能直接相除
反推单价:1.8 万元一片
换个角度看量级。年化营收 100 亿除以累计出货 56 万片,得 1.79 万元一片。这个算法有问题——营收是年化,出货是累计,同样不同期。但当量级参考还是有点信息:真武的主力产品单价在万元级。
和英伟达比一下就明白了。H200 单卡在国内的报价是 20 万到 30 万元,B200 更高。1.8 万元一片的价位,对应的是推理卡、边缘卡,不是训练卡。
这解释了平头哥的位置:它做的是推理侧生意,和华为昇腾在训练侧的定位不同。IDC 的数据侧证了这一点:2026 上半年非 GPU 加速器出货 101.6 万颗、同比增长近 80%,首次超过 GPU 出货量,华为、平头哥、昆仑芯、寒武纪四家占非 GPU 市场 95%。
和寒武纪比,营收质量差在哪
两家都是国产 AI 芯片,路径差得远。
寒武纪三季报前三季营收 95.26 亿、净利 37.15 亿、净利率 39%。它的客户几乎全在阿里体系之外,是纯外销。
平头哥年化 100 亿、外部客户占六成,也就是说 40 亿来自阿里自己。这部分收入的定价权和外部不一样——内部结算可以贴着成本,外部客户才是真刀真枪。
所以"百亿营收"这个数要打折看。60 亿的外部收入,才是它和寒武纪可比的部分。而寒武纪 95 亿全外部,前者的营收质量要硬一些。
国产算力的位置怎么排
按 2026 上半年的市场结构排:英伟达 34%(67.8 万颗)、华为昇腾 28%(57.2 万颗)、其他 38%(75.7 万颗)。华为是唯一进入前二的国产厂商,其余国产厂商分那 38%。
平头哥在这个 38% 里能占多少,取决于它的半年出货,公告没给。按 650 家客户、20 多个行业、百亿营收的规模推,它是第二梯队里靠前的,但和华为不在一个量级。
一个更硬的比较维度是软件栈。华为有 CUDA 之外的完整替代方案(CANN 加昇腾社区),寒武纪有自己的 BANG,平头哥的真武靠什么,公开信息不多。芯片卖出去只是第一步,软件栈决定客户能不能真的把模型跑起来。
分拆上市意味着什么
三件事。
第一,融资管道独立。芯片是重资产投入,靠集团输血和独立融资的成本不一样。第二,估值可以单独定价。阿里整体估值里芯片业务被摊薄,单独上市能让资本市场给它一个价格。第三,也是最实际的:财务数据要按上市规则披露,以后能看到的出货量、客户结构、毛利率会比现在细得多。
对关心国产算力的人来说,第三点最有价值。寒武纪那份财报能看到审计过的披露长什么样,平头哥上市后也会有多一份可比的账。现在这些数字都是公告口径,上市后会有审计过的分部数据,那时候再算份额,口径就不会混了。
最后交代一句:56 万片、650 家客户、百亿营收、外部占六成,这四个数来自阿里公告和媒体报道,我没有独立核验渠道;分年出货结构、真武的具体型号分布,公告里没有,推算部分都标了假设。
FAQ
Q:56 万片在国产算力里算什么水平?
按累计口径,和华为昇腾半年的 57.2 万颗差不多;但时间跨度是 8 年对半年,不能直接比。它在国产厂商的第二梯队里靠前,和华为不是一个量级。
Q:为什么说 27.9% 是假份额?
分子是 8 年累计出货,分母是 2026 半年的市场总量。不同期的两个数相除没有意义,得出来的比例既不是累计市占率,也不是当期市占率。
Q:1.8 万元一片的单价说明什么?
说明主力产品是推理卡,不是训练卡。训练卡单价在 20 万以上,1.8 万对应的是边缘推理、行业推理这类场景。
Q:外部客户六成是好还是不好?
比全是内部采购好,比全是外部销售差。六成意味着四成收入依赖阿里自己,这部分定价权不在市场手里。寒武纪的营收是全外部的,质量更硬。
Q:分拆上市对谁有影响?
对投资者,多了一个纯国产 AI 芯片标的;对行业,多了一份强制披露的财务数据;对阿里,芯片业务的估值不再被集团整体摊薄。
- FAQ
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。