
一句话总结:RTX 5080 从 10 月下旬的近 2 万跌到 1.6 万,广州批发渠道已经报到 1.4 万;同一个月,集邦咨询预计第四季度一般型 DRAM 合约价环比涨 10%–15%。显卡和内存本该同向,现在反着走。
这两条消息我是在同一天看到的,第一反应是"哪个数据错了"。
显卡的成本里显存占大头,内存涨价,显卡没道理降价。反过来也一样。所以要么涨价的不是显卡用的那种内存,要么跌的不是成本而是别的东西。
拆完发现两个都对,只是它们说的不是一件事。
显卡与 DRAM:两组数字为什么背离
先把事实列清楚:
| 项目 | 数据 | 时间口径 |
|---|---|---|
| RTX 5080 零售 | 近 2 万 → 1.6 万 | 10 月下旬至 11 月初 |
| RTX 5080 批发(广州) | 约 1.4 万,较前期高点 -4000 | 11 月初 |
| RTX 5060 系列 | 近一个月微调约 200 元 | 同期 |
| 一般型 DRAM 合约价 | 预计环比 +10%–15% | 2026 年 Q4 |
四个数字里,前三个是显卡,第四个是内存。显卡在跌,内存在涨。
但细看会发现:跌的是高端,中端几乎没动。 5080 跌 20%,5060 只动 1% 左右。如果是成本驱动,全线都该动;只有高端跌,说明跌的是别的东西。
上次算 5080 的价格时,1.6 万是指导价的 1.93 倍,我当时判断"这轮涨价和矿潮不是一回事,是产能被 HBM 抽走"。现在渠道跌到 1.4 万,这个判断要修正一部分:产能紧张是真的,但渠道里积压的炒作溢价也是真的,两件事叠在一起,之前算不出来。
高端猛跌、中端持稳:这个分化说明什么
这个分化是全文的钥匙。
高端卡的买家是玩家和黄牛,中端卡的买家是普通用户。
5080 这类卡在 10 月被炒到 2 万,买的很多不是要玩游戏的人,是预期还会涨、想赚差价的人。这种需求是"预期驱动"的,一旦价格转头,预期反转,抛压会集中释放。
5060 这类卡的需求是"用"驱动的。买它的人要装机、要跑游戏,价格涨 200 也认,跌 200 也无感。这种需求稳定,价格就稳。
所以这轮下跌的性质是:炒作库存出清,不是需求塌陷。
判断依据有两条。第一,中端没跌;第二,跌到 1.4 万之后商家说"接近渠道成本线,继续大跌空间有限"。如果需求真的崩了,成本线是守不住的。
顺带说双 11 的因素。商家在双 11 尾声降价回笼资金,这个行为每年都有,和基本面无关。今年特殊的地方在于前期涨得太猛,回笼压力更大。
一张 5080 里,显存占多少成本
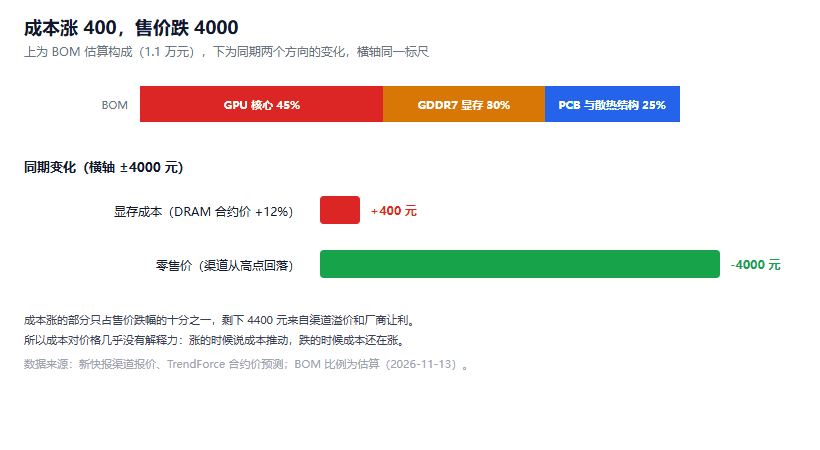
图 1:上为 5080 的 BOM 估算构成,下为同期成本变化与售价变化的对比
这是解释"为什么成本涨而售价跌"的关键。粗算一下 BOM 结构:
| 部件 | 占 BOM 比例(估) | 说明 |
|---|---|---|
| GPU 核心 | 40%–50% | 台积电代工,产能被 AI 抢 |
| GDDR7 显存 | 25%–35% | 16GB,8 颗 2GB |
| PCB 与供电 | 10%–15% | 层数和用料随功耗涨 |
| 散热与结构件 | 8%–12% | 均热板、风扇、背板 |
| 其他 | 5% | 接口、BIOS、包装 |
按 1.6 万零售价、渠道加价 20% 反推,BOM 大约 1.1 万。显存按 30% 算是 3300 元。
DRAM 合约价涨 12%,显存的成本增加约 400 元。
而售价跌了 4000 元。
成本涨 400,售价跌 4000。 这 4400 元的差额只能来自两处:之前虚高的渠道溢价,和厂商让出的利润。
这个算术说明一个道理:当价格里包含大量炒作成分时,成本变化对价格几乎没有解释力。 涨的时候可以说"成本推动",跌的时候成本还在涨,价格照样跌。
渠道商为什么必须降价
理解这轮下跌,得看压货方的处境。
一个做批发的商家,如果 10 月以 1.9 万进价拿了 100 张 5080,占用资金 190 万。价格跌到 1.4 万,账面浮亏 50 万。
这 50 万不是"少赚",是实亏——只要他按现价出货就兑现。而且资金占着不能周转,下一批货就进不来。
所以渠道的降价决策,和"看不看好后市"无关,只和"资金能不能周转"有关。价格越低,越要快出;越慢出,越出不动。 这是典型的下跌螺旋。
也正因为如此,跌到成本线附近时,商家会主动停止降价——再跌就是纯亏,不如压着等。受访商家说"接近渠道成本线,继续大跌空间有限",说的就是这个机制。
这个机制对买家是好事:它给价格设了一个下限。 但下限不等于合理价,只等于"卖家不愿意再亏"的价。成本线之上还有一段,取决于市场愿不愿意接。
为什么显卡能降价而 DRAM 不能
三个原因。
第一,交易方式不同。 DRAM 合约价是季度长协,签了就锁住,短期不随供需波动。显卡是现货零售,一级渠道调价当天就能执行。合约价粘性高,现货价弹性大。
第二,库存结构不同。 内存的原厂和模组厂库存是"按周"管理的,显卡的渠道库存是"按批"压的。渠道压了一批 2 万的卡,跌到 1.4 万就是浮亏,必须出货止损;原厂的 DRAM 没有这个压力,可以控量保价。
第三,供给弹性不同。 内存产能可以在 DDR5、GDDR7、HBM 之间调配,原厂会往利润高的方向调。现在 HBM 最赚,所以一般型 DRAM 的供给被压缩,价格自然涨。显卡的供给受制于 GPU 核心,核心产能被 AI 数据中心抢走,显卡厂拿不到更多芯片,只能用手上的量做高价。
这三个原因合起来,形成现在这个局面:上游(内存)在涨,中游(显卡厂)成本上升,下游(渠道)在降价出清。 中间那一层在吃利润。
显卡什么时候是买点
三个可操作的判断。
第一,看中端动不动。 5060 这类卡如果开始跟跌,说明是需求问题,会跌得更深;如果中端稳住,说明只是高端出清,跌到成本线附近就会停。
第二,看 DRAM 合约价的下一季。 如果 Q1 合约价还在涨,显卡的成本压力会继续,1.4 万这个价位撑不了太久。如果 Q1 转平或转跌,显卡还有下探空间。
第三,看自己的用途。 装机圈现在流行"先买无卡主机,显卡再等等",这个策略在价格下行期是对的。但如果你的工作是跑本地模型,等一个月的机会成本可能超过省下的 2000 元。
显卡报价单那篇拆过 H200 与 B300 的代际倒挂,结论是缺货溢价能维持多久,取决于产能什么时候松。这条逻辑在消费级同样成立。
对跑模型的场景,还有个反直觉的算法:1.4 万买 5080 和 1.6 万买,回本点差 12.5%。 上次算过,1.6 万对应"两年回本需每天 274 万 token",跌到 1.4 万,这个门槛降到每天 240 万 token。差别不大,说明对重度用户,等待的价值有限。
对轻度用户,等到价格企稳再买是合理的。但"企稳"这个信号很难抓——等你确认企稳,价格可能已经反弹了 500。
我的判断是:这轮下跌还会持续到年底,但幅度有限。 原因是成本线在下面托着,而 DRAM 涨价还在继续。真正的转折点不在显卡市场,在 HBM 的产能什么时候能满足 AI 需求——那个信号出现,一般型 DRAM 的产能才会回流,显卡成本才会真降。
参考资料
- 高端显卡半个月跌去 4000 元:新快报,2026-11-12
- 集邦咨询第四季度 DRAM 合约价预测:TrendForce,2026-11
- RTX 50 系列渠道报价:超能网
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。