
一句话总结:寒武纪前三季营收 95.26 亿、存货 116.65 亿,存货比同期营收还多 22%;预付款从年初 7.45 亿涨到 30.44 亿,翻了两番。这两组数字要么指向订单驱动的备货,要么指向库存风险,陈天石在业绩会上没有替市场选边。
寒武纪 11 月 12 日盘中重返千元股价,燧原、沐曦、摩尔线程跟着涨。新闻标题都在说"国产 GPU 集体走强",但真正值得看的不是股价,是 10 月 24 日那份三季报里两组不太上新闻的数字:116.65 亿的存货和 30.44 亿的预付款。
营收翻倍这种事头条已经讲过了。这篇拆的是资产负债表:存货比营收还多的公司,生意模式藏着什么信号,市场为什么给它千亿市值。
先看表上有什么:95 亿营收和 116 亿存货
主表先摆清楚。前三季营收 95.26 亿元,同比增 106.76%;归母净利润 37.15 亿,同比增 131.49%;扣非净利润 35.23 亿,增速 148.3% 高于营收增速,说明利润质量还行,不是靠非经常损益撑的。Q3 单季营收 35.31 亿,净利 14.04 亿,单季净利率 39.8%。
然后是那两个不常上头条的数。存货账面价值 116.65 亿,2025 年末是 49.44 亿,九个月涨了 136%。预付款项 30.44 亿,年初只有 7.45 亿,涨了 309%。存货除以前三季营收是 1.22 倍,一家芯片设计公司,账上趴着的存货比它三个季度卖出去的东西还多两成。
这两个数字必须放在一起读。存货是已经造出来还没卖的,预付款是给供应商锁定产能和原料的定金。一起膨胀,说明公司在为更大的交付量做准备;单独看任何一个,都可能读出完全相反的故事。
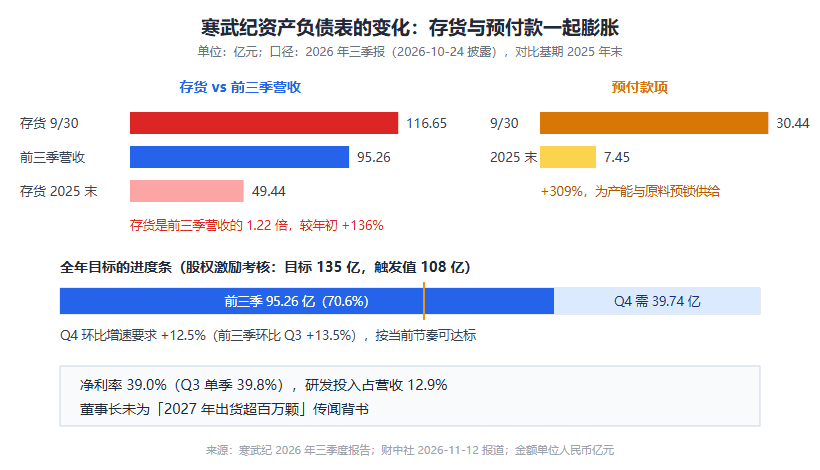
图 1:存货 116.65 亿对 95.26 亿的前三季营收;下方进度条显示全年 135 亿目标的完成度
存货翻倍的两种解释
第一种解释是良性的:订单驱动备货。AI 芯片交期长,晶圆和封装产能要提前锁,客户意向签了之后备货等交付。这个模式下存货是未来营收的蓄水池,涨得越猛说明确定性订单越多。华泰证券给 1399.50 元目标价的逻辑大致建立在这个假设上,此前那份加速器份额拆解里的产能数字也支持这个方向。
第二种解释是恶性的:压货。如果下游需求跟不上备货速度,或者产品迭代快到旧库存贬值,存货就是减值的候补名单。寒武纪上一轮就在存货减值上栽过,2022 到 2023 年那批旧架构产品,减值计提直接把利润打穿。财中社的报道标题就点了这个:"116 亿元存货如何兑现"。
区分两种解释的关键变量是存货周转率,但三季报没给分项披露,存货里多少是晶圆、多少是成品、多少对应已签订单,外人看不到。陈天石在业绩说明会上谈了百亿存货和减值准备,没有给出对应订单的比例。我的看法:在思元 690 已量产、大客户在排单的行业背景下,良性解释概率更大,但这取决于一个我没有数据支撑的假设,就是订单可见性能覆盖大半年交付。
135 亿营收目标还差 39.74 亿
股权激励的考核目标给了一个硬标尺。2026 年营收目标值 135 亿,触发值 108 亿。前三季完成 95.26 亿,达成目标还差 39.74 亿,占触发值口径还差 12.74 亿。
39.74 亿意味着 Q4 环比增速 12.5%。对照历史节奏:Q3 单季环比增长 13.5%,公司过去一个季度的自然增速刚好够到目标线。也就是说 135 亿不激进,按惯性就能碰到;真正的问题是 Q4 有没有意外,交付延迟、供应链卡脖子、大客户调单,任何一件都可能让 12.5% 的环比落空。
触发值 108 亿那条线基本无虞,Q4 只要再做 12.74 亿,环比腰斩都够。考核设计本身留了缓冲,这也是解读激励目标时的常识:触发值是保底,目标值才是管理层的真实预期。
净利率 39% 从哪来
毛利率角度更能说明生意的成色。Q3 单季毛利率 58.69%,环比还在提升;净利率 39.8%,这个水平放在全球芯片行业都是第一梯队,英伟达的净利率大约在 50% 上下,寒武纪已经摸到了行业标杆的八成。
高净利率的来源值得拆一下。研发投入前三季 12.25 亿,占营收 12.9%,增速 45% 但占比在下降,营收翻倍快过研发翻倍,利润率的改善部分来自规模摊薄,部分来自高毛利产品(思元 690 这一代)占比提升。这个结构是健康的,但有个隐含问题:研发占比下降在追赶期未必是好信号,对手英伟达的研发强度常年两成以上。
扣非增速 148% 高于营收增速 107%,两者差距说明费用控制或毛利率改善在贡献利润弹性。这类利润率是芯片设计公司最好的阶段特征:流片成本已摊、产品正处放量期,等下一代流片费用进来又会回落,看趋势时别把周期当能力。
陈天石没背书的百万颗传闻
业绩会上有个细节比任何数字都有信息量。市场传闻寒武纪 2027 年出货超百万颗,陈天石没有背书。以他的位置,如果这个数字靠谱,一句"有信心"能省掉多少市值管理成本,他选择了不接。
对照一个数字可以理解他的谨慎:2026 上半年中国 AI 加速器出货约 200.8 万颗,寒武纪所属的非 GPU 阵营四家合计占 95% 的非 GPU 份额,百万颗不是不可能,而是需要产能、订单、交付三条线同时兑现。存货 116 亿说明产能线在铺,预付 30 亿说明原料线在锁,唯独订单线,上市公司没有披露义务也没有披露动作。
上一篇拆股价行情时说过,新闻里的数字各说各话。这一篇算一个更收口的版本:116 亿存货和 39.8% 的净利率放在同一张表上,前者是投入的证明,后者是商业模式跑通的证明,中间隔着一个叫"兑现节奏"的东西。千元股价买的是兑现,兑现的证据链目前只铺到存货那一环。
FAQ
Q:存货比营收还多,一定说明压货吗?
不一定。芯片行业交期长、备货前置,成长期公司的存货领先于营收是常态,英伟达高速增长期也有类似结构。真正的风险信号是存货涨而预付和订单不涨,寒武纪预付款同步涨了 309%,更接近备货特征。
Q:135 亿的营收目标能达成吗?
Q4 需要 39.74 亿、环比增 12.5%,与 Q3 的实际环比 13.5% 相当,按惯性可达。风险在意外事件而非趋势,触发值 108 亿则几乎无悬念。
Q:净利率 39% 能持续吗?
难说。当前利润率部分来自新产品放量期的规模摊薄,下一代产品流片时费用会集中确认。环比看 Q3 毛利率仍在提升,短期无虞,年度维度要看研发投入强度是否回升。
Q:百万颗出货传闻可信吗?
公司未确认。上半年全行业 AI 加速器出货 200.8 万颗,非 GPU 占一半以上,寒武纪拿百万颗需要份额继续扩张。管理层不背书本身就是信号,传闻先按传闻处理。
Q:现在这份财报最大的风险点是什么?
存货减值。116 亿存货里成品占比、对应订单比例未披露,若下游交付节奏放缓,减值计提会直接冲击净利率。跟踪点在年报的存货分项披露。
- FAQ
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。