
一句话总结:CoreWeave 的 2031 年债券跌到面值的 79.5%、收益率超过 15%,德州新州长主张暂停数据中心开发。这是算力从「越建越便宜」转向「受能源和政治约束」的信号。但对内容站来说,API 涨 30% 的冲击分三档:人工驱动涨 3%,半自动涨 12%,全自动涨 24%。先搞清楚自己在哪一档,比追新闻重要。
看到 CoreWeave 债券那条消息,我第一反应是:这跟写文章的有什么关系。
债券跌了、收益率 15%、半导体股跌 5%——这些是资本市场的语言。做内容的人关心的是另一件事:我用 API 的成本会不会涨。
想了半天,答案是:会,但分人。
一、先看三个数字:算力市场在变
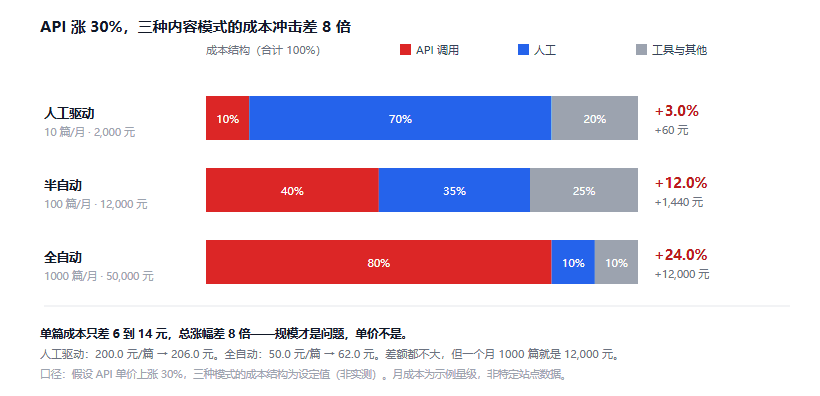
图 1:同样的涨幅,三种模式的总成本变化差 8 倍
先把事情说清楚。
第一个数字:79.5。 CoreWeave 2031 年到期的无担保债券,交易价格最低跌至面值的 79.5%。它的 2030 和 2032 年债券也在跌,收益率超过 15%。
15% 的收益率意味着市场认为这债有相当概率还不上。CoreWeave 是专门做 GPU 云的公司,它的债券被这样定价,说明市场对"卖算力"这门生意的长期现金流产生了怀疑。
第二个数字:5%。 费城半导体指数单日跌 5%,美光跌 7.47%,英特尔跌 6.18%,英伟达跌 2.55%。
第三个数字:一张选票。 德州的民主党候选人 Gina Hinojosa 击败了现任州长,成为这个州 30 多年来首位民主党州长。她多次公开呼吁立即暂停数据中心开发。
德州是美国数据中心最集中的地方之一。这条政策信号,比前两个数字更值得看。
二、算力为什么突然不便宜了
过去两年算力的逻辑很简单:需求爆炸 → 大量建设 → 规模效应 → 单位成本下降。
现在这个循环卡在了建设那一环。
卡点一:电。 一个大型数据中心的用电量相当于一座小城市。电网接入排队、变电站建设、输电线路审批,这些周期以年计,而 GPU 的采购周期以季度计。供不上就是供不上。
卡点二:地方政治。 数据中心占地方、耗水、耗电,但创造的就业很少。这两年美国多个州出现了反对数据中心的社区运动,德州这次选举是个标志性节点——反对数据中心开始变成一个能赢选举的议题。
卡点三:资本回报的怀疑。 CoreWeave 的债券定价说明,投资人开始算不过账了:买卡、建机房、租出去,中间的利润率能不能覆盖折旧和利息。如果算不过,融资会收紧,建设会放缓。
三条叠加,结果就是:算力的边际成本不再下降了。
这不代表明天 API 就涨价。供给还在,存量产能还能撑一段。但它意味着"每年都能更便宜"的预期结束了。
三、成本怎么传导到内容站
传导链是这样的:
数据中心建设放缓 → 新增算力供给减少 → GPU 租赁价格上浮
→ 模型厂商推理成本上升 → API 单价上调 → 内容站自动化成本上升
这条链上每一环都有缓冲。模型厂商会先自己扛(用更小的模型、更好的推理优化),扛不住才涨价。所以传导是慢的,可能滞后半年到一年。
但方向是明确的。
站内之前算过投机解码的加速上限,那类推理优化的作用就是把这条链上的压力往下压一格。压得住,涨价就慢一点;压不住,就传到终端。
四、内容站的自动化账要重算
我把三种内容模式的成本结构摊开算了一遍,假设 API 涨 30%。
| 模式 | 月产量 | 月成本 | API 占比 | 涨价后多花 | 总成本涨幅 |
|---|---|---|---|---|---|
| 人工驱动 | 10 篇 | 2,000 元 | 10% | 60 元 | +3.0% |
| 半自动 | 100 篇 | 12,000 元 | 40% | 1,440 元 | +12.0% |
| 全自动 | 1000 篇 | 50,000 元 | 80% | 12,000 元 | +24.0% |
同样是涨 30%,全自动模式的冲击是人工驱动的 8 倍。
原因不在单价,在成本结构。人工驱动的内容站,钱主要花在人身上,API 只占一成,涨 30% 摊到总成本只有 3%。全自动的站,八成成本就是 API,涨价直接打在主成本上。
再看单篇成本:
| 模式 | 涨价前 | 涨价后 | 差额 |
|---|---|---|---|
| 人工驱动 | 200.0 元/篇 | 206.0 元/篇 | +6.00 元 |
| 半自动 | 120.0 元/篇 | 134.4 元/篇 | +14.40 元 |
| 全自动 | 50.0 元/篇 | 62.0 元/篇 | +12.00 元 |
单篇只差 6 到 14 元。 这个数字小到可以忽略。
但一个月 1000 篇就是 12,000 元。规模把小数放大成了大数。
所以我给的判断是:算力涨价对内容站的影响,不由涨价幅度决定,由你的产量决定。
五、哪些模式最该紧张
按紧张程度排。
最紧张:纯 API 驱动的批量生产。 这类站的商业模型本身就是"用机器换人力",成本结构里 API 占大头。单价一涨,毛利直接压缩。而且这类站通常靠量取胜,单价上去了量还在,亏损会放大。
居中:半自动的工作流。 人机结合,API 占四成。有缓冲空间,但如果涨价持续,会逼着往回退——把一些环节改回人工,或者换更小的模型。
最不紧张:人工驱动的小站。 API 成本占比低,涨价影响落在个位数百分比。而且这类站的竞争力本来就不在成本上,在选题和判断。
一个反直觉的结论:涨价可能对内容质量有利。
如果批量生产的成本优势被削薄,靠量堆出来的内容会先撑不住。而认真写、有独家信息的站,成本结构里人占大头,涨价影响小,反而凸显出来。
这不是安慰。这是成本结构决定的。
六、内容站自动化成本常见问题
API 现在真的涨了吗?
截至写这篇,主流厂商的公开定价没有大幅调整。债券和股价反映的是预期,不是当下的价格。传导有滞后,别把资本市场信号当成账单。
小站要不要提前做准备?
不需要囤 token(预付费有风险,厂商降价你就亏了)。要准备的是成本可见性:知道每个环节花多少、哪一步最贵。等真涨了,你能立刻找到该砍的地方。
自建推理能省多少?
看规模。月消耗低于 1 亿 token,自建的固定成本摊不薄,比 API 贵。超过这个量级才可能划算,而且要考虑运维人力。站内算过27B 模型的显存账,一张 24GB 卡跑 Q4 只能到 32K 上下文,撑不起高并发。
用便宜的小模型替代,可行吗?
部分可行。分类、摘要、格式化这类任务用小模型没问题;需要长链推理和复杂判断的,换小模型会掉质量。判断标准是你的任务有没有"一步错步步错"的特性。
这个趋势会持续多久?
取决于两件事:电力基础设施能不能跟上,以及 AI 应用的收入能不能撑起算力的价格。两条都是长周期变量,我判断至少两三年内不会回到"每年更便宜"的状态。
七、边界
这是推演,不是预测。 我从债券价格和政策信号推出"算力成本不再下降",再推出"API 可能涨价",每一环都有不确定性。模型厂商完全可能靠推理优化把成本压住,那就不会涨。
成本结构的数字是我设的。 三种模式的 API 占比(10%/40%/80%)是示例,不是行业调研数据。你的实际结构得自己算——把上个月的 API 账单除以总支出,就知道自己在哪一档。
30% 这个涨幅也是假设。 我选它是因为好算,不代表我预测会涨 30%。你可以代入任何数字,结论的形状不变:冲击倍数只由成本结构决定。
CoreWeave 一家公司的债券,代表不了整个行业。 它是最典型的 GPU 云厂商,但它的财务状况有自身问题。用它推整个算力市场,样本太小。德州那张选票的指示性更强一些。
我没考虑汇率和国内厂商。 国内 API 价格和海外不同步,国内厂商还在打价格战,短期内涨价压力反而小。这篇的分析更适用于用海外 API 的站。
站内另一篇讲首页正在失去意义,说的是入口在变。这篇说的是成本在变。做内容站这两年要盯的两件事,一个在流量端,一个在成本端,都不在自己手里。
参考资料
- info 快讯 - 2026 年 11 月 5 日 00 点档(含 CoreWeave 债券与费城半导体指数数据)
- CoreWeave 投资者关系(债券与财报原始披露)
- OpenAI API 定价页(现价参考)
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。