
一句话总结:微软、Alphabet、Meta 三家财报同一周出来,拼出一条完整的传导链——云收入在加速(Azure +48%、谷歌云近翻倍),但自由现金流被资本开支吃成了负数,于是融资从自有现金转向借债(Meta 一次性 975 亿),而真正卡住项目的已经不是芯片,是电网审批和融资结构。
看 AI 行业有个习惯:盯模型发布。但决定这个行业能走多远的,是另一套账本。
这一周三家公司的财报把这个账本掀开了一角。把它们并排看,会发现一个很清楚的链条:需求是真的,钱是借的,电不够用。
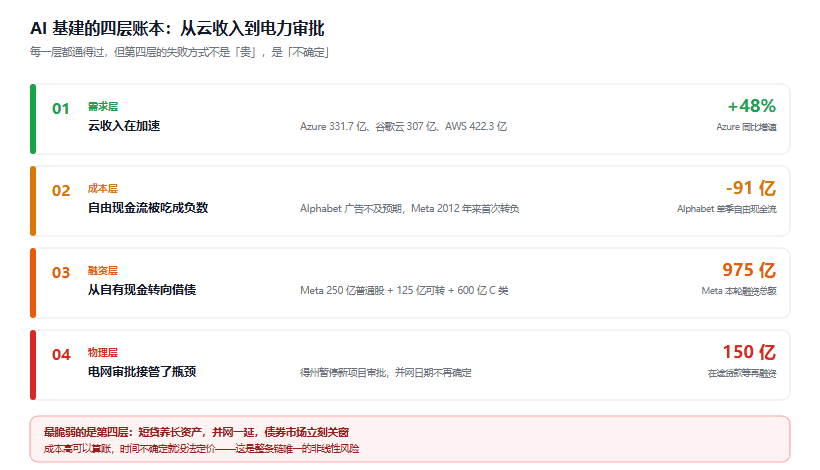
图 1:从云收入到电力审批,每一层的关键数字和卡点
收入端:云确实在加速
| 公司 | 季度 | 云收入 | 同比 |
|---|---|---|---|
| 微软 | FY27 Q1(2026 年 7–9 月) | Azure 331.7 亿美元 | +48% |
| Alphabet | 2026 Q3 | 谷歌云 307 亿美元 | 近翻倍 |
| Amazon | 上季 | AWS 422.3 亿美元 | +36.7% |
微软这次做了一件以前不做的事:第一次用美元而不是百分比披露 Azure 收入。331.7 亿这个数字超出分析师预期,盘后涨约 6%。
意义不在于数字本身,在于云竞争从「增速叙事」进入了「美元透明」。以前各家都可以说「增长很快」而不说基数,现在得摊开。
三朵云第一次能同尺对比:AWS 422.3 亿(年化约 1690 亿)还是最大,但增速 36.7% 最慢;Azure 331.7 亿,增速 48%;谷歌云 307 亿,增速接近翻倍。规模小的跑得快,这是典型的基础设施追赶曲线。
所以「AI 需求是泡沫」这个判断,在收入端暂时站不住。钱是真收到账了。
成本端:自由现金流先撑不住
同一份财报的另一面:
| 指标 | Alphabet 2026 Q3 |
|---|---|
| 营收 | 约 1276 亿美元(+25%) |
| 每股收益 | 2.12 美元(预期约 3.02,低近三成) |
| 广告收入 | 820.1 亿美元,不及预期 |
| 自由现金流 | -91 亿美元 |
营收涨 25%、利润大幅低于预期、自由现金流转负,盘后跌超 7%。
Meta 更直观:2026 年 Q3 自由现金流从上年同期的 106.3 亿变成 -21.2 亿,这是 2012 年以来第一次转负。富国银行预计它明年的资本开支可能爬到 2500 亿美元。
微软那边则在用另一种方式消化成本:向约 6 万名员工提供自愿买断,占 6 月底 22.3 万全职员工的约 27%,覆盖美国、加拿大、印度、英国的副总裁级及以下。数据中心、销售、市场、网络安全、量子计算这些岗位被排除在外,说明砍的不是业务,是成本结构。
这三件事放在一起看:收入在涨,利润被资本开支吃掉,人力成本开始收缩。这是典型的重资产投入期特征。
融资端:从自有现金到借债
收入涨了还不够花,缺口只能融资。Meta 这轮的动作值得拆开看:
| 项目 | 金额 | 说明 |
|---|---|---|
| A 类普通股公开发行 | 250 亿美元 | 原计划 225 亿,上调 |
| 强制可转换优先股 | 125 亿美元 | 每股 50 美元,年股息 6.5%,2029 年 8 月强制转换 |
| 当期合计 | 375 亿美元 | |
| C 类普通股(计划) | 约 600 亿美元 | 最早 2027 年 Q1 启动,不设投票权 |
| 总计 | 975 亿美元 |
同期两件事补充:英伟达宣布认购 30 亿美元 Meta 股票并扩大芯片部署,AMD 承诺投入 10 亿美元。供应商变成了股东,这个结构值得留意:芯片厂商用股权投资锁定客户,本质是把销售风险转成资产风险。
C 类股不设投票权这一条也很关键。975 亿里最大的一块用无投票权股票来发,等于在打开巨额融资空间的同时保住了扎克伯格的控制权。
更大的背景是:五巨头集中举债,把全球债券发行规模推到了 6.61 万亿美元。城堡证券提示,博通、SpaceX、甲骨文这些公司的债务违约保险(CDS)成本近期升到更常见于垃圾级借款人的水平。
CDS 是市场给的风险定价,它比财报更早说话。顺带说一句,Anthropic 递交 S-1 那篇算的是同一类账,只是它算的是「一家公司值多少钱」,这里算的是「整个行业借了多少」。
物理端:电网接管了瓶颈
如果只是缺钱,借钱就行。麻烦在于有钱也建不动。
得州因为要评估电网风险,暂停了新数据中心项目的审批。直接后果是摩根士丹利牵头的一个项目:数据中心在韦科附近的哈伯德,贷款方已经筹了约 150 亿美元,原计划 9 月向高收益债投资者卖出 50 到 70 亿美元做再融资,现在可能要分摊到未来一年。
债务包里有一笔 142 亿美元的一年期贷款,加 14 亿美元循环信贷。
这个结构有个专业名词:短贷养长资产。用一年期的钱去建要用十年的东西。
它最怕的不是坏消息,是时间不确定。并网日期一飘,现金流预测立刻失效,债券市场马上关窗——不是嫌你风险高,是没法定价。同一周还有报道说,AI 数据中心的债券和贷款收益率升至两位数,银行把风险转给保险公司的难度在加大,甲骨文甚至发过不可抗力通知寻求项目延期付款。
从「芯片不够」到「电不够」,这个瓶颈迁移只用了不到两年。
上游:卖铲子的最舒服
链条里唯一毫无压力的是内存。
SK 海力士 2026 财年 Q3:
| 指标 | 数值 | 同比 |
|---|---|---|
| 营收 | 104.62 万亿韩元 | +328% |
| 营业利润 | 83.33 万亿韩元 | +632% |
| 营业利润率 | 80% |
单季营收史上首次突破 100 万亿韩元。HBM4 已开始量产出货,服务器 DDR5 出货环比增长超 40%,DRAM 平均售价环比涨 20%。
还有一层:它已经把未来锁住了——和 14 家主要客户签了长期供应协议,锁定量相当于 2027–2028 年总产能的 50% 以上,公司预计供不应求持续到 2030 年。
财报当天股价涨 10.89%,带动 KOSPI 涨 6.63% 重返 6000 点。
80% 的营业利润率说明一件事:这条链上最确定的钱,不在模型层,在内存层。 谁在淘金,谁在卖铲子,账本上一目了然。
我的判断:这条链最脆的地方是「时间」
把四层串起来看:
需求真实。 云收入加速是硬数据,不是预期。
但增长要靠借债。 自由现金流转负,975 亿融资,CDS 升到垃圾级水平。
而且建不动。 电网审批、并网周期成了新约束。
上游还在涨价。 HBM 产能锁到 2028 年。
四层里最脆的是第三层,因为它的失败模式不是「成本高」,是「不确定」。成本高可以算账,时间不确定就没法算。
我的判断有两层。短期(一到两年)不会崩,因为收入还在涨、长约已经签了、钱也借到了。中期真正的风险是期限错配:一年期贷款撑十年资产,中间只要有一次并网延期叠加一次融资窗口关闭,就会出现被迫减记的项目。
对做 AI 项目预算的人来说,这里有个很实在的提醒:把电网接入周期和审批确定性当一等风险变量写进排期表,别放在脚注里。 算力预算只按 GPU 单价算三年账的做法,在这套结构下已经不够用了,自建那篇的显存账可以当个起点,但要把电价和融资成本一起加进去。
常见问题
这些财报数字能直接比吗?
不能直接比绝对值。微软财年和自然年不同(FY27 Q1 是 2026 年 7–9 月),Alphabet 和 Meta 是自然季度,AWS 那个是「上季」。比增速可以,比规模要看对齐期间。
自由现金流转负是不是危险信号?
单季转负本身不危险,重资产投入期很常见。危险的是「转负 + 靠短债 + 项目延期」三者同时出现。
为什么芯片厂商要入股客户?
锁定需求。Meta 拿了英伟达 30 亿、AMD 10 亿的投资,对应的就是扩大这两家的芯片部署。销售关系变成股权关系,风险从「订单可能取消」变成「一起承担」。
内存涨价会传导到模型价格吗?
会,但慢。模型 API 定价主要看算力成本,而算力成本里 GPU 是大头。HBM 涨价先影响新集群的建设成本,再慢慢摊到推理单价上。
国内做算力规划要注意什么?
两件事:一是把电力接入周期当硬约束排期,别按设备到货时间算;二是别只按 GPU 单价算三年账,要留出内存涨价和融资成本变动的空间。
结语
这周的财报讲了同一个故事的两面:AI 需求是真的,AI 基建的钱是借的,而借来的钱正在被电表和审批流程卡住。
对普通读者,这些数字的实际意义是:AI 服务的价格短期内不会大跌。因为成本结构在往上涨,不是往下走。
对做项目的人,一句话就够:算力规划里,电和融资的确定性比 GPU 便宜多少更重要。
参考资料
- 钛媒体 Edge AI Daily - 微软与 Alphabet 财报对比、三家云收入同尺数据
- 21 世纪经济报道 - Meta 975 亿融资结构与英伟达、AMD 认购
- 证券时报 - SK 海力士 Q3 财报与 HBM4 量产进度
- 环球市场播报 - AI 数据中心债务与 CDS 成本上升
- 中国日报香港版 - 微软 6 万人自愿买断方案细节
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。