
一句话总结:GLM 5.3 八月放权重时把 MIT 换成了智谱自有许可,Mistral Large 4 允许下载微调但对外提供模型服务要单独授权,Kimi K3.1 Pro 到发稿时还没公布许可条款。三条线指向同一件事:开放权重还在,可商用的边界在往回收,目前还能无限制商用的最大模型停在 744B 的 GLM 5.2。
一、先把一个被传错的事说清楚
这两天中文圈有几篇周报在写"智谱本周开源 GLM 5.2,7440 亿参数、MIT 协议",读起来像新发布。实际情况是 GLM 5.2 在 6 月 13 日就发了,模型卡、权重、量化版都在 Hugging Face 上躺了四个多月。
把一个四个月前的发布写成新闻,是因为聚合稿把时间线压平了。这类错误对做技术选型的人有实际伤害:你以为拿到了最新权重,其实拿的是上一代,而它的继任者 GLM 5.3 在八月就放出来了,只是许可换了。
我这个判断可能不讨喜,但它解释了为什么这次要专门写许可证:模型性能的新闻一周一换,许可条款一改就是几年。
二、四个档位,模型分别站在哪
想搞清这件事,先别记模型名,记档位。开放权重这件事不是一个开关,是一条从宽到窄的谱。
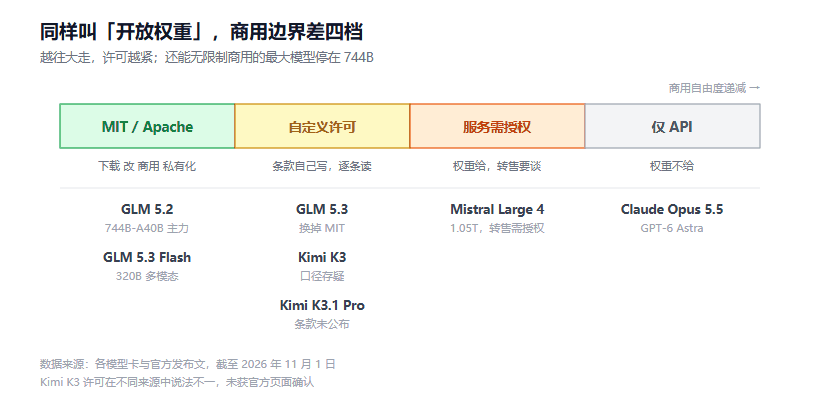
图 1:当前主流开源权重模型在许可证光谱上的位置。同样叫「开源」,商用边界差别很大
第一档,MIT / Apache。 下载、改、商用、私有化部署全自由,只要保留版权声明。这一档现在最大的模型是 GLM 5.2,744B 总参 / 40B 激活、100 万上下文、最大输出 128K。
第二档,自定义许可。 权重照给,但条款自己写。GLM 5.3 八月放权重时用的就是智谱自有协议;Kimi K3 的许可在不同来源里口径打架,有一处写 MIT,另一处写 Moonshot 自定义协议,我没找到官方页面确认,这一项存疑;K3.1 Pro 官方只说十一月四日前放权重,许可只字未提。
第三档,开放权重但服务要授权。 Mistral Large 4 是典型:下载、微调、本地部署都行,你拿它对外提供模型服务就得单独谈商业授权。这条限制直接掐掉了"拿开源权重开一家 API 转售公司"这条路。
第四档,只有 API。 Claude Opus 5.5、GPT-6 Astra 都在这一档。前面三档的所有讨论跟它们无关。
三、MIT 那档为什么守不住
这是个结构问题,不是某家公司的道德问题。
训练一个 744B 的 MoE,钱是实打实烧掉的。放 MIT 意味着任何人都能拿去开 API 转售、做成竞品、甚至直接贴牌卖给原本属于你的客户。模型越大,这个"被白嫖"的损失越具体。
所以能看到一个规律:越往大走,许可越紧。GLM 5.2(744B)是 MIT,GLM 5.3 换成自有协议;Kimi K3 系列一路到 2.8 万亿,许可始终没给到 MIT 那一档;Mistral 万亿参数,干脆把 MaaS 单独拎出来收费。
反过来,还在 MIT 这一档的 GLM 5.3 Flash 只有 320B,是多模态小模型。这个位置很说明问题:小模型放 MIT 是划算的,它换来的是用户和装机量,不是直接收入。
按这条逻辑推,接下来放出来的旗舰级权重,大概率都会落进第二档或第三档。想等一个"万亿参数 + MIT"的模型,我觉得等不到。
四、许可收紧对三类人的实际影响
自建推理的团队。 你原来规划的是"拿 MIT 权重,打包进自己的产品卖给客户"。如果换到第二档,得逐条读条款:能不能商用、能不能改名、衍生模型要不要同样开源、达到多少营收要单独谈。GLM 5.3 那种自有协议通常会在营收或用户量上设门槛,Mistral 那条 MaaS 条款更直接。
做 API 转售的。 第三档基本堵死了这条路。你只能用第一档的模型做转售,而第一档里能打的大模型越来越少。剩下能选的是 GLM 5.2 这种已经落后一代的。
只调 API 的开发者。 短期内没影响。但要知道一件事:现在便宜的推理价格,一部分是厂商在补贴获客。等许可收紧、竞争格局稳定,价格回调是大概率。
五、GLM 5.2 现在还有什么价值
抛开许可不谈,这个模型本身在半年后仍有位置。
跑分口径要看清:SWE-Bench Pro 62.1(GLM 5.1 是 58.4),Terminal-Bench 2.1 81.0,跑在 Terminus-2 harness 上,GPQA Diamond 91.2,AIME 2026 99.2。对照同期闭源,GPT-5.5 在 SWE-Bench Pro 上是 58.6,Claude Opus 4.8 是 69.2。编码这一项它确实压过了当时的 GPT-5.5。
它的技术核心是 IndexShare:把注意力拆成"索引"和"检索"两步,先粗扫标记重要位置,再只对重要位置算完整注意力,每四层共享一个索引器,官方给的数字是 1M 上下文下每 Token FLOPs 降到 2.9 倍。这个数字翻译成人话:百万 token 的推理从"算不起"变成"能算"。
价格是 $1.40 输入 / $4.40 输出 / $0.26 缓存命中。按官方说法编码成本约为 GPT-5.5 的六分之一。
短板也有两条,第三方评测都提到了:模型吃 token,Agent 场景里跑起来账单比标价涨得快;走 Z.ai 托管 API 时数据落在国内服务器,敏感代码要自己权衡。
我自己试过它的长上下文,20 万行规模的代码库一次喂进去能出结果,延迟可以接受。但"能塞进去"和"塞进去以后它能找对地方"是两回事,长上下文的实际召回还是得拿自己的任务测。
FAQ
GLM 5.2 现在还能免费用吗?
权重是 MIT,自建免费且可用于商业。GLM Coding Plan 已经不再提供 5.2(现在答的是 5.3),走付费只剩独立 API 一条路。
MIT 换成自有许可,已经下好的权重会失效吗?
不会。许可证跟着你拿到的那份权重走,GLM 5.2 的 MIT 授权是永久的。收紧只影响之后发布的版本。
GLM 5.3 和 5.3 Flash 怎么选?
5.3 是旗舰但许可不是 MIT;5.3 Flash 是 320B 多模态,MIT、AA 指数比 5.2 高 8 分、运行成本约四分之一。需要商用自由就选 Flash,需要最强能力且能接受条款限制就选 5.3。
万亿参数级的开源权重,普通人能部署吗?
基本不能。744B 的 FP8 就要八卡节点,1.51TB 的下载体积还是四比特版。开源权和部署能力是两件独立的事。
许可证条款里最该看哪几条?
四条:能不能商用、衍生模型是否必须同样开源、有没有营收或用户量门槛、对外提供模型服务是否需要单独授权。条文里"model as a service"这个措辞出现的地方,就是第三档的入口。
结语
真正值得盯的指标变了:从"这个模型多少分"变成"这个模型的权重,我能不能拿去做生意"。
给个具体建议:如果你的产品依赖某个开源权重,现在就把它那份许可证的原文下载存档。厂商改条款时不追溯已发布版本,但你得能证明自己拿到的是哪一版。这件事花十分钟,能省掉后面一堆麻烦。
参考资料
- GLM-5 系列模型卡与技术参数汇总 - 通义索引,含 IndexShare 与各代许可变化
- Fello AI - GLM 5.2 定价、许可与后继版本对比
- Hugging Face - zai-org/GLM-5.2 权重与模型卡
- 智谱 GLM-5.2 评测 - 百万上下文实测与编码成本
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。