
一句话总结:修订版 S-1 披露了两笔不可撤销的算力采购——Microsoft 最高 492 亿、Google 最低 1213 亿美元,合计约 1705 亿,无论是否使用容量都必须付款。这是招股书里最硬的一条约束,也是理解这轮 AI 基建投资的关键。
S-1 是招股说明书。公司在里面写的东西要承担法律责任,所以措辞比发布会严谨得多。
这次修订版里多出来的两段,是把"我们会买算力"变成了"我们必须买算力",还带上了截止日期和金额区间。
1705 亿算力承诺是怎么加出来的
两个数字分别来自两家云厂商:
| 对手方 | 承诺金额 | 期限 | 条款 |
|---|---|---|---|
| Microsoft | 至少 472 亿,最高 492 亿美元 | 至 2033 年 6 月 | 不可撤销,用不用都付 |
| 最低由 1145 亿上调至 1213 亿美元 | 未明确 | 同上 |
下限相加 472 + 1213 = 1685 亿美元,上限相加 492 + 1213 = 1705 亿美元。
另有媒体报道称"近 9000 亿美元的不可撤销算力采购承诺"。这个数字和上面两笔对不上,口径没写清楚——可能包含了其他供应商、租赁合约和已生效的长期协议。我按 S-1 明确列出的两笔来算,9000 亿那条只用来说明"总量更大",不参与推算。
不可撤销条款:算力承诺下每天 7100 万美元的地板
从 2026 年 11 月到 2033 年 6 月,约 6.58 年。
1705 亿 ÷ 6.58 = 259 亿美元/年
259 亿 ÷ 365 = 7100 万美元/天
这个数跟收入无关。不管当天有没有人调用 API、不管模型是不是被下一代淘汰,这笔钱按合同走。
"不可撤销"在云采购里是个强条款。常见的云合约有最低消费承诺(committed spend),用不完可以结转或者付违约金了事;不可撤销的意思是不能退、不能转、不能因为业务调整而重谈。
对买方,这个条款换来的是容量保证和价格锁定。AI 芯片的交期在这两年是硬约束,能锁住几百万张卡的产能,比省几个点单价重要。
对卖方,这是收入能见度。两笔合约把未来七年的收入提前写进了财报预期。
风险落在哪:如果模型效率提升得比预期快(同样的任务用更少算力),或者需求增长没跟上,这 1700 亿就变成了沉没成本。反过来,如果算力继续紧张,这个价锁得越早越划算。
算力承诺换成卡是多少
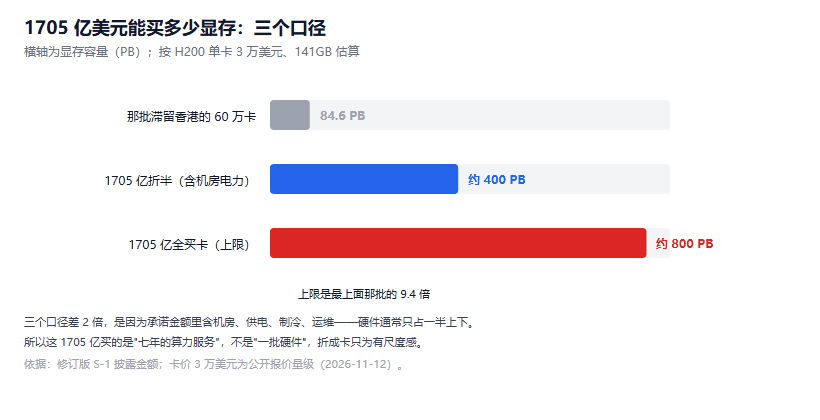
图 1:1705 亿美元若全部用于买卡对应 800PB 显存,仅为尺度参照;折半是含机房电力的保守值
按 H200 单卡 3 万美元估算:1705 亿 ÷ 3 万 = 568 万张。
568 万张 × 141GB = 800 PB 显存。
对照一下:60 万颗 H200 滞留香港那事,那批卡 84.6PB 显存,当时已经觉得是天量。1705 亿对应的规模是那批的 9.4 倍。
但这个换算有个明显的高估:承诺金额不只买卡。 云厂商报的价里含机房、供电、制冷、运维、网络,硬件通常只占一半上下。所以真实卡数要打对折,可能还更多。
更保守的读法是:这 1705 亿买的是"未来七年的算力服务",不是"一批硬件"。 把它折成卡数只是为了有个尺度感,不能当采购清单看。
为什么敢签:算力是准入门槛
签这种合约,赌的是三件事。
第一,模型规模的竞赛还没停。 只要前沿模型的训练算力还在涨,提前锁产能就是理性选择。反过来,如果 scaling law 收益递减到不值得继续堆,这笔承诺就成了包袱。
第二,推理需求会上来。 训练是一次性的,推理是持续的。合约期七年,赌的是七年里推理调用量能撑起这个成本。这条和 agent 类产品的成本结构直接相关——agent 一次任务几十上百轮调用,推理消耗比聊天高一个量级。
第三,对手也在签。 算力是有限资源,谁先锁谁拿到。这是典型的囚徒困境:单看每一家都不想签这么长的合约,但别人签了自己不签,产能就被抢走了。
我不确定的是第三点的强度。如果 2027 年之后芯片产能大幅缓解,今天签的长约会显得很贵。这个判断依赖产能扩张速度,我没有可靠数据。
1705 亿算力承诺在行业里是什么位置
把几家放在一起看,路线差别就出来了。
| 公司 | 算力投入形式 | 量级 | 性质 |
|---|---|---|---|
| Anthropic | 向云厂商采购,不可撤销 | 1705 亿美元 / 7 年 | 租 |
| OpenAI | 自建数据中心 + 采购 | 6140 亿美元 / 6 年 | 建 |
| 国内云厂商 | 自建 + 租赁混合 | 未统一披露 | 混合 |
Anthropic 走的是轻资产路线:不建机房、不买地、不搞供电,把资本开支变成运营支出,用长约换价格和容量。好处是前期投入小、扩张快;坏处是七年长约一旦签下,成本结构就固化了。
OpenAI 走的是重资产路线:6140 亿美元折成 2047 万张卡、24.6GW 电力,钱花在自己的机房上。好处是长期单位成本更低、不受云厂商加价;坏处是建设周期长、地和水电的许可要一家一家谈,欧洲那轮抗议就是这个模式的社会成本。
两条路的财务表现完全不同:轻资产的公司毛利率被算力采购吃掉,但资产表干净;重资产的公司前期现金流很难看,摊完之后单位成本占优。
对国内做算力生意的人,这个区别有意义:如果下游都是轻资产玩家,长约就是主战场;如果下游开始自建,租赁需求会掉。 现在两种都有,所以现货和长约并存。
IPO 定价 70–78 美元,市场在买什么
发行价区间 70–78 美元,对应估值 1.26 万亿到 1.41 万亿美元。
买这个价格的人,买的是三样东西:模型能力的领先幅度、企业客户的续约率、以及上面那 1705 亿锁定的算力供给。
其中最容易高估的是第一项。模型能力的领先幅度在缩小——Fable 5.2 和 Gemini 4 Carbon 的差距已经很小,编程基准上差几个点。真正难替代的是第二项:企业客户把 agent 接进工作流之后,迁移成本很高。
所以估值里最值钱的部分,其实不是模型,是已经嵌入客户流程的那部分。这也是为什么 S-1 要花篇幅讲企业客户数和留存,而不是只讲榜单分数。
对国内做算力生意的人意味着什么
两条可用的推论。
一,长约会越来越多。 一家签了七年,其他家必须跟上,否则产能被锁死。这意味着算力租赁市场会从"现货为主"转向"长约为主",短期报价的波动会变小,但新进入者拿货更难。国内的情况可以参考显卡报价单里那三个信号,代际倒挂就是产能紧张的表现。
二,中小玩家的位置更尴尬。 长约是大客户的游戏,128 台起谈、五年闭口、一次性付清——这些条款把中小团队挡在门外。他们要的是 8 台 16 台,只能在现货市场接受价格。
这条对做 agent 产品的团队有直接影响:算力成本不会因为模型降价而线性下降。 单价在降,但长约把总量锁住了,服务商的成本结构里有一块是刚性的。之前算过 6140 亿美元的 capex 怎么摊到每张卡,逻辑是一样的——总支出在涨,单价在降,两者不矛盾。
参考资料
- Anthropic 修订版 S-1 公开招股文件:SEC EDGAR,2026-11
- Anthropic IPO 估值与定价区间报道:Financial Times,2026-11
- Anthropic 与 Microsoft、Google 算力协议披露:Wall Street Journal,2026-11
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。