
一句话总结:同一天两条消息,博通把 2027 财年 AI 收入指引翻倍到 1150 亿美元,SemiAnalysis 把 2027 全球 AI 资本开支砍 19% 到 6270 亿。一个 +98%,一个 -19%,两个都对:博通要在缩小的盘子里多拿 3.5 个点份额。
11 月 16 日这天,两块屏幕上的数字方向相反。一块是博通管理层给的指引:2027 财年 AI 芯片收入从 580 亿翻到 1150 亿美元,2028 年目标 2300 亿。另一块是 SemiAnalysis 11 月 13 日的模型更新:2027 年全球 AI 加速器资本开支从 7700 亿下调到 6270 亿,砍 19%。
我先抓了这两篇原始报道,对了一遍。它们不打架。打架的是标题,不是数学。
先把两组数字摊开
两边口径不一样,先说明白:博通是财年,口径含 AI 芯片和网络;SemiAnalysis 是自然年,口径是加速器资本开支。直接相除只能看趋势,不能当精确份额。
| 年份 | 博通 AI 收入(亿美元) | 全球 AI 资本开支(亿美元) | 相除 |
|---|---|---|---|
| 2026 | 580 | 3920 | 14.8% |
| 2027 | 1150 | 6270 | 18.3% |
| 2028 | 2300 | 7580 | 30.3% |
| 2030 | — | 9230 | — |
这张表说明的是趋势,不是精确占比。但趋势够清楚:分母在缩,分子的目标在翻倍。
盘子确实变小了。
「翻倍」是相对 580 亿,不是相对现在
博通第四财季的 AI 收入是 217 亿美元,单季营收 348 亿,同比涨 93%。按这一季年化,一年是 868 亿美元。
拿 1150 除以 868,只涨 32.5%。拿 1150 除以 580,才是 +98.3%。所谓翻倍,是相对去年全年的基数,不是相对眼下的速度。
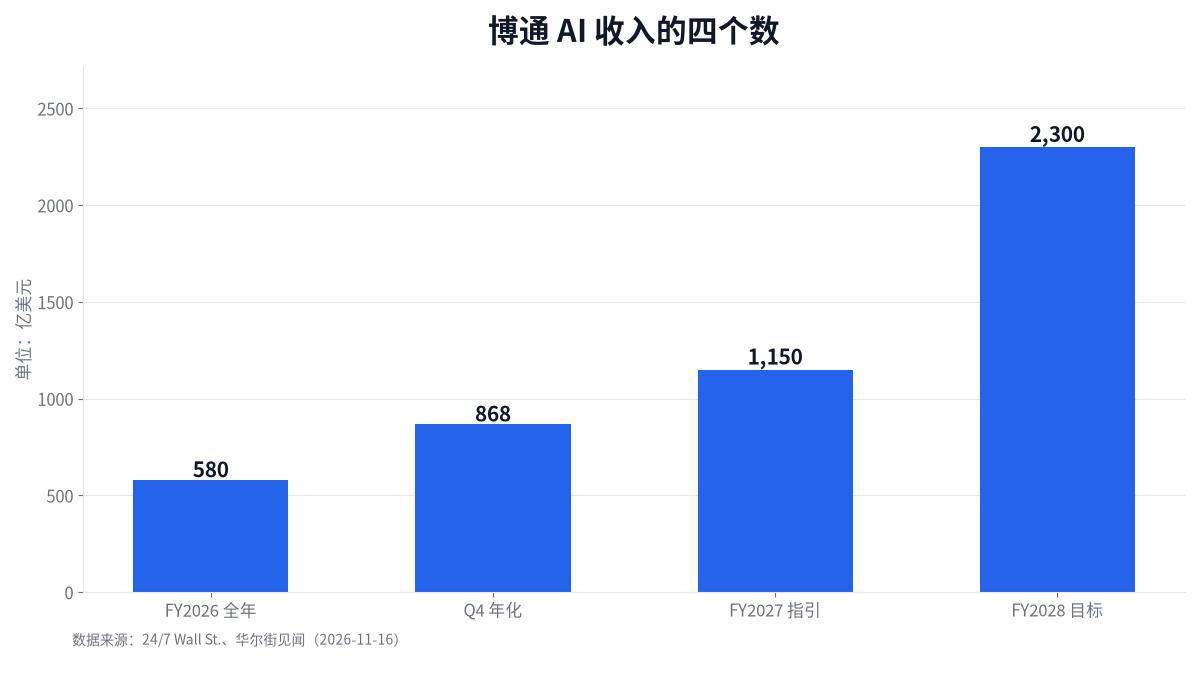
图 1:580 亿是 FY2026 全年,868 亿是第四财季年化,1150 亿和 2300 亿是管理层目标
这不是抠字眼。基数不同,结论就不同。如果 2027 只要在年化 868 亿上再涨三成,那指引是保守的;如果第四财季的 217 亿含有季末集中确认,年化就高估了真实速度,翻倍反而要更吃力。
总盘子缩 19%,份额要多拿 3.5 个点
2026 年博通 AI 收入除以全球资本开支是 14.8%,2027 年要做到 1150 亿,得占到 18.3%,多 3.5 个百分点。2028 年的 2300 亿对应 7580 亿,占比 30.3%,比 2026 年翻了一倍还多。
换算一下:2027 年每 1 个百分点的份额,值 62.7 亿美元。3.5 个点,就是 220 亿。
总量砍 19% 的同时份额翻倍,只有一种解释:别人掉得更多。SemiAnalysis 给的数正好印证了这一点:英伟达 2027 到 2030 年的出货预测按计算收入口径下调 22%、39%、56%、66%;博通的 ASIC 累计收入预测只下调 11%。
同一份报告,给博通只砍了 11%
这是整份报告里最值得看的对比。同一家机构,同一套模型,把英伟达未来四年的出货砍掉 22% 到 66%,把博通的累计收入只下调 11%,原因是 HBM 成本下降带来的单价调整,不是砍量。站内那篇拆过份额,逻辑一样:份额变化比总量变化重要。
SemiAnalysis 给的理由是性能成本比。它提到 Anthropic 的四大计算平台里,英伟达排在边际位置,TPU 和 Trainium 更划算;OpenAI 那边 AMD 已经有吸引力,加上自研 Jalapeno。英伟达的 Feynman 平均售价预测也从 11 万美元下调到 7.8 万。
这一次,他们把票投给了 ASIC。
这也是英伟达最近两周股价压力的另一层解释。6.3GW 的客户订单撑得住 1150 亿吗
博通给的客户节点很具体:Anthropic 2027 年部署 5 吉瓦的 TPU 8i,OpenAI 的 Jalapeno 按计划 1.3 吉瓦,加起来 6.3 吉瓦。
SemiAnalysis 对 2030 年全球 AI 加速器的功耗预测是 80.7 吉瓦。6.3 除以 80.7,是 7.8%。两个客户,占四年后全球算力功耗的 7.8%。
集中度就在这里。电是硬约束,钱不是。
1150 亿能不能兑现,不取决于博通能不能造,取决于这两家能不能按期把电和机房准备好。报告里另一条数字更直接:因为中期选举后的政策,美国原计划 2027 下半年到 2028 上半年投产的数据中心,有 5.8 吉瓦要推迟。我的判断
两句话都对。也都不完整。博通说的是自己的份额,SemiAnalysis 说的是总盘子。份额上升期,这两个方向可以同时成立,代价是别人掉得更快。
要验证的关键只有一个:第四财季那 217 亿能不能持续。如果 2027 第一季掉回 130 亿附近,年化就不是 868,1150 亿就从「涨三成」变成「涨七成」。
这里有个我没算准的地方:博通的财年口径和 SemiAnalysis 的自然年口径差一个季度,我按整年对齐,误差可能有一两个百分点。这份对比只适合看方向,不适合拿去当估值模型。
FAQ
Q:为什么「翻倍」和「砍 19%」能同时成立?
因为一个说的是自己的份额,一个说的是全行业总量。总量缩 19%、博通份额从 14.8% 提到 18.3%,收入就能翻倍。
Q:博通 2028 年的 2300 亿靠谱吗?
要占到 7580 亿的 30.3%,比 2026 年翻一倍。前提是 SemiAnalysis 的总量预测不再下修,且 Anthropic、OpenAI、Meta 三个客户的部署如期落地。
Q:这跟英伟达有什么关系?
同一份报告把英伟达的出货砍了 22% 到 66%,把 Feynman 单价从 11 万下调到 7.8 万美元。博通涨的那部分,很大一块是从 GPU 碗里挪过去的。
Q:这些数从哪来?
博通的数来自管理层公开指引的报道,SemiAnalysis 的数来自其 11 月 13 日模型更新。两篇原文链接都在文末,口径和日期都标了。
参考资料
- 读懂AI时代 · 博通管理层称 2027 财年 AI 芯片收入将翻倍至 1150 亿美元(2026-11-16,原源 24/7 Wall St.)
- 读懂AI时代 · SemiAnalysis 大幅下修 AI 算力预测(2026-11-16,原源 华尔街见闻)
核验方式:我把上述两篇报道抓下来,分别取博通指引(580 / 1150 / 2300 亿美元)与 SemiAnalysis 的年度资本开支预测(3920 / 6270 / 7580 / 9230 亿美元),按整年对齐后相除。百分比均由这两个数直接算出,未做季节性调整;口径差异是我的已知误差。
- FAQ
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。