
一句话总结:11 月 12 日英伟达董事会宣布黄仁勋辞去总裁、CEO 及董事职务,即刻生效,CFO 克雷斯出任临时 CEO。当天股价从 173.73 美元跌到 161.77 美元,跌 6.88%,但公司上一季营收同比还在涨 106%。
先把事实摆清楚,因为这个消息的每个细节都容易被过度解读。
辞职是"即刻生效",没有过渡期。这在创始人退出的案例里不常见——一般会给几个月交接。同时董事会任命了首任董事会主席(Harvey C. Jones,前 Synopsys CEO),这个职位以前空着。
两件事一起做,说明这不是临时决定。
辞任发生了什么:股价与交接安排
| 项目 | 内容 |
|---|---|
| 时间 | 2026 年 11 月 12 日,即刻生效 |
| 辞去职务 | 总裁、首席执行官、董事会成员 |
| 临时接任 | Colette Kress(原执行副总裁兼 CFO) |
| 董事会主席 | Harvey C. Jones(首任,前 Synopsys CEO) |
| 新 CEO 遴选 | 内部与外部候选人同时考虑 |
| 当日股价 | 173.73 → 161.77 美元,-6.88% |
| 盘前最大跌幅 | 逾 10% |
按 244 亿股估算,11.96 美元的跌幅对应约 2900 亿美元市值蒸发。
这里有个细节:第三季度财报原定 11 月 17 日发布,只差 5 天。
如果把好财报当利好,正常逻辑是等 5 天,让财报托住股价再宣布交接。选择在财报前宣布,要么是不在意短期股价,要么是财报本身有不确定性,要么是治理层面的安排不允许再等。
这三种可能我都没法验证。但"时点选择"本身是个信号,比辞职这件事更值得留意。
黄仁勋的 33 年:从 1993 到 2026 的三次转型
黄仁勋 1993 年创办英伟达,到 2026 年正好 33 年。这家公司经历了三次身份变化。
第一次,图形芯片公司。 靠 GeForce 系列做游戏显卡,和 ATI 打了很多年。这个阶段的核心能力是制程跟进和驱动适配。
第二次,通用计算公司。 2006 年推出 CUDA,把 GPU 从"画图"变成"算数"。当时没人觉得这是好生意,因为科学计算市场太小。这个决定的价值在十几年后才兑现。
第三次,AI 基础设施公司。 从 2012 年 AlexNet 用 GPU 训练开始,逐步把业务重心转到数据中心。到现在数据中心业务占营收 92.5%(890 / 962.2)。
三次转型的共同点是:每次都在旧业务还赚钱的时候开始投新方向。 CUDA 推出来的时候,游戏显卡是主业;数据中心起来的时候,游戏还是重要收入。
这个模式说起来简单,做起来要顶住"新业务拖累利润率"的压力。33 年里能连续做对三次,运气成分有,但不多。
经营面没转弱:962 亿美元营收、数据中心 +117%
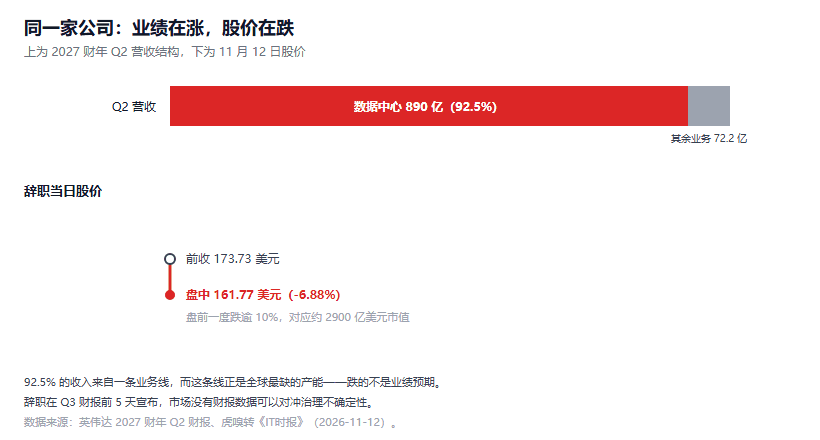
图 1:上为 2027 财年 Q2 的营收结构,下为辞职当日股价轨迹
辞职消息出来的时候,公司刚交完一份很好的季报。
2027 财年第二季度(截至 2026 年 7 月 26 日):营收 962.2 亿美元,同比 +106%;数据中心业务 890 亿美元,同比 +117%。
算一下结构:数据中心占总营收的 92.5%,剩下 7.5% 是游戏、专业可视化、汽车等。这个比例意味着英伟达现在基本是单一业务公司——AI 数据中心。
| 指标 | 数值 | 同比 |
|---|---|---|
| 总营收 | 962.2 亿美元 | +106% |
| 数据中心 | 890 亿美元 | +117% |
| 数据中心占比 | 92.5% | — |
| 非数据中心 | 72.2 亿美元 | — |
对一家公司,92.5% 收入来自一条业务线是危险结构。但对现在的英伟达,这条线正好是全世界最缺的东西。所以市场的估值逻辑不是"分散风险",是"这条线还能涨多久"。
业绩好为什么还跌:英伟达 CEO 换人的定价
业绩好、股价跌,看起来矛盾,其实不矛盾。
第一,跌的是治理不确定性。 一家 33 年由同一个人掌舵的公司,换 CEO 等于把"战略连续性"这个隐含假设打破了。投资人买英伟达,买的有一部分是"黄仁勋会继续做对判断"这件事。
第二,跌的是供应链关系。 英伟达的产能依赖台积电 CoWoS 封装、依赖 HBM 供应、依赖各国政府的出口许可。这些关系很多是创始人级别谈下来的,换人之后要重新建立。
第三,跌的是时点。 财报前 5 天宣布,市场没法用财报数据对冲这个不确定性。如果等财报发完再宣布,跌幅可能小一半。
这三条里,第一条是情绪,第二条是实质,第三条是操作问题。
我的判断是:短期跌幅会在财报发布后修复一部分,但"创始人溢价"这部分不会回来。 这不是说新 CEO 不行,是说市场给英伟达的估值里有一块是给"确定的人"的,这块会重新定价。
临时 CEO 克雷斯要处理的三件事
克雷斯 2013 年加入英伟达,之前在思科、微软做财务近 25 年。财务背景的人做临时 CEO,通常意味着董事会的意图是"稳住,别出事"。
三件事按优先级:
第一,11 月 17 日的财报和指引。 这是最近的一次考验。指引比当期数字重要——市场要看的是下季度还会不会涨。
第二,明年产能的排布。 AI 芯片的交期是硬约束,客户签的是长约。这类长约的规模可以看Anthropic 那份 S-1 披露的 1705 亿美元承诺,七年不可撤销、用不用都要付。临时 CEO 要确认的正是这批合约的交付不会延期。这比讲新故事重要得多。
第三,出口合规。 这个变量在过去两年反复变化,《远程访问安全法案》虽然还没生效,但云端管制的边界一直是风险点。这块需要和政府打交道的经验,财务背景的人在这上面是短板。
资深业内人士的说法是"按时交付与明年产能排布比新故事重要",我同意这个判断。过渡期最怕的是新 CEO 想证明自己,去做战略调整。
辞任之后,国产算力的窗口能开多大
辞职消息出来当天,国内讨论最多的是"国产算力的窗口期"。
看数据:2026 上半年中国数据中心 AI 加速器出货 200.8 万颗,非 GPU 首次超过 GPU。英伟达份额 33.8%(67.9 万颗),华为 28.5%(57.2 万颗)。
这个数字本身值得单独拆,非 GPU 过半这个转折才是关键。这里只说和辞职相关的部分:之前算过 60 万颗 H200 滞留在香港,那批货 84.6PB 显存,卡在渠道里就是国产替代的空间。
窗口能不能开,不取决于英伟达换不换 CEO,取决于两件事:
一是国产厂商的产能。 华为昇腾已经进政企、运营商、云体系,平头哥的产能主要服务阿里自身。第二梯队里沐曦 C600(144GB HBM3e,2026 年 5 月量产)、天数天垓 300 都有实测数据,但"实测数字变成持续交付"是另一回事。
二是客户的迁移成本。 一个已经在 CUDA 上跑了五年的团队,换平台的成本不只是重写代码,还有调优经验、工具链、人才。这个成本不会因为英伟达换了 CEO 就降低。
所以我的判断是:辞职事件对国产算力是情绪利好,不是订单利好。 真正的窗口取决于国产卡的交付能力,而这个能力在过去两年一直是瓶颈。
反过来,对英伟达的客户,这件事的实际影响是"未来两年的供货承诺要不要重新确认"。已经在谈长约的,可能会要求更明确的条款。
参考资料
- 黄仁勋辞任英伟达 CEO,克雷斯出任临时 CEO:虎嗅转《IT时报》,2026-11-12
- 英伟达 2027 财年第二季度财报:NVIDIA 投资者关系
- 2026 上半年中国数据中心 AI 加速器出货数据:IDC 中国
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。