
一句话总结:美国企业的开源模型支出里 89% 流向中国模型,Kimi 一家拿走 61%;但开源模型在企业 token 消耗中占 19%,支出只占 4%,开源每 token 单价一年内跌到闭源的 18%。
Menlo Ventures 11 月发布《2026 年企业 AI 发展现状》,里面两组数字放在一起看相当扎眼:开源模型在美国企业 token 消耗中的占比从 11% 涨到 19%,支出占比却从 6% 降到 4%。用量涨了近一倍,钱的份额反而缩了三分之一。
科创板日报给这组数据起了个准确的名字:剪刀差。这篇把剪刀差量化一下,看看刀口两侧各站着谁、钱到底流向了哪里、这个趋势往哪头收敛。
89% 的开源支出流向哪三家
先看流进来的钱。报告统计,2026 年全球企业 AI 支出预计 1768 亿美元,美国企业开源模型支出中 89% 流向中国模型。构成是:Kimi 占 61%、DeepSeek 占 15%、智谱 GLM 占 11%,剩下 11% 归所有其他开源模型。
按开源占总支出 4% 折算,整个开源盘子约 71 亿美元,中国模型拿走约 63 亿。摊到三家:Kimi 约 43 亿、DeepSeek 约 11 亿、GLM 约 8 亿美元。这是估算值,报告给的是份额不是金额,但量级感是有的。
三家合计 87%,加上其他中国模型到 89%。也就是说"美国企业买开源模型"这件事,实际上约等于"美国企业买中国模型"。开源这个池子本身,已经完成了洗牌。
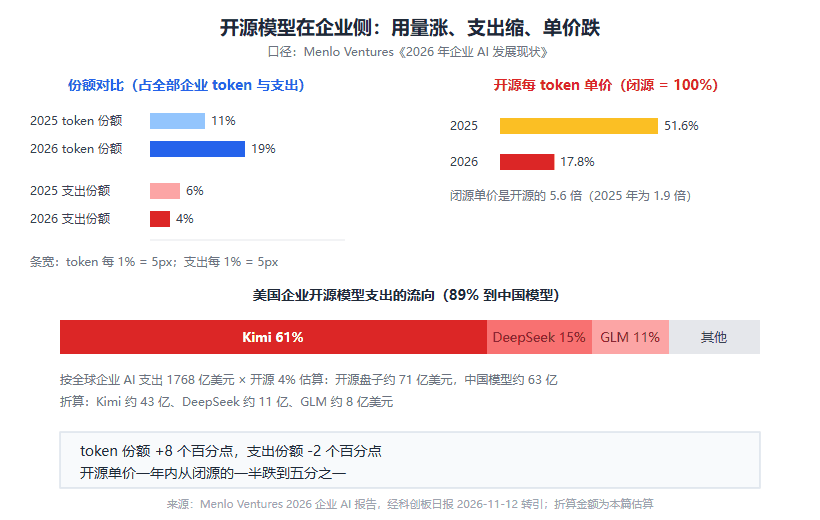
图 1:左上 token 份额涨、左下支出份额跌、右上单价相对闭源从 51.6% 跌到 17.8%,下方是支出流向构成
token 占 19%,支出只占 4%
剪刀差的几何意义:两个份额的差在一年里从 5 个百分点扩大到 15 个百分点。2025 年 token 占 11%、支出占 6%,差 5 个点;2026 年 token 占 19%、支出占 4%,差 15 个点。
用份额反推单价。设闭源每 token 单价为 1,开源的相对单价等于(支出份额/token 份额)除以闭源的同一比值。2025 年算出来是 0.516,2026 年是 0.178。一年时间,开源单价从闭源的一半跌到不足五分之一。
这个跌法不是降价能解释的,是任务结构在变。开源模型接的活越来越偏向超长输入、极少输出的批处理,账单自然往输入端那份低价上落。份额涨得快,单价跌得更快,两头一起使劲。
Kimi 拿走六成:什么活这么烧钱
61% 这个数字需要解释。论分数,Kimi K3.1 Pro 在 Artificial Analysis 智能指数上 46 分,比 DeepSeek V4.1 Flash 的 33 分高,也比不过闭源旗舰的 65 分。论牌价,它 0.24/8.41 美元每百万,在开源阵营里算贵的。两头都不是极致,份额却是绝对大头。
可能的解释是它卡住的位置。Kimi 的长上下文能力是它的传统强项,企业批量处理文档、代码仓库分析这类长输入任务正好是支出大户;它的 K3.1 Pro 虽然权重有 1.56TB,但企业买的通常是托管 API 而不是自部署权重,用量直接转化成账单。
还有一个报告口径的细节:这里统计的是"开源模型支出",企业通过 API 付的钱和自部署折算都可能计入。这个口径我没找到报告原文的分项说明,存疑,只按转引数字解读。
单价跌到闭源的 18%:价格在往成本收敛
开源单价一路下探,终点在哪?行业里的说法是往推理成本收敛。同一个开源权重可以在无数平台托管,基础 token 调用没有差异化的余地,价格竞争只剩成本线一条路。DeepSeek V4.1 Flash 的输入价已经到 0.01 美元每百万,闲时价到过 0.15 美元的量级,基本就是 GPU 一小时的电费和折旧摊销。
闭源那头是另一套定价逻辑。上一篇算过,闭源旗舰的每任务成本差距能到 20 倍,但它们卖的是能力上限和独家功能,价格锚定价值而不是成本。两边锚点不同,价差只会继续拉大。
对买方的含义很直接:如果你的任务闭源和开源都能做,开源侧的价格优势一年比一年大,2026 年是 5.6 倍,明年可能不止。对卖方的含义则严峻得多,OpenRouter 那篇的收入账已经算过:调用量第一的模型,单价被压到每百万 token 不足一美分的水平,靠量堆出来的收入撑不起研发投入。
剪刀差的两头怎么收敛
把问题说直白:中国模型拿下了 89% 的开源支出份额,为什么还要愁?因为份额和利润是两回事。开源支出盘子 71 亿美元,看着不小,摊到全行业就是薄利。Kimi 拿 43 亿美元撑起 61% 份额,同时要承担 1.56TB 权重的推理成本和多平台分发的运维,净利空间未必比闭源一家的旗舰肥。
报告标题里那句话点得很准:中国模型不想只卖 API 了。份额是获客的入口,下一步是把批量处理来的客户往高价值任务上引,或者像 DeepSeek 一样把成本线再压低,用效率而不是单价赚钱。
剪刀差最终怎么收敛,看哪头先动。开源单价继续跌,就是纯基础设施化,比拼每 token 推理成本;闭源单价被打下来,或者开源模型能力追上 65 分,两边就进入正面竞争。以现在开源阵营每三个月一版的迭代速度,后一种情形未必很远。这个方向我没有可靠的数据支撑,存疑,留到下一次算。
FAQ
Q:89% 流向中国模型是全球数据还是美国数据?
是报告统计的美国企业开源模型支出口径。Menlo Ventures 是美国风投机构,样本以美国企业为主,全球口径没有单独给出。
Q:开源支出 4% 和 token 19% 为什么差这么多?
单价不同。开源模型承接的多是长输入、低单价的批处理任务,同样的 token 量产生的账单远小于闭源模型的高价值任务。份额差就是价差的体现。
Q:Kimi 为什么能占 61%?
长上下文能力匹配企业批量文档处理的刚需,加上 API 托管渠道铺得开。它 0.24 美元的输入价在开源阵营不算最低,但长文本场景的综合性价比领先。
Q:63 亿美元是这三家的真实收入吗?
不是。这是按全球企业 AI 支出 1768 亿乘以开源 4% 份额、再乘各家占比折算的估算值,报告原文只给份额百分比。实际金额会随总盘子的统计口径浮动。
Q:剪刀差对普通开发者意味着什么?
意味着开源 API 的价格还会继续下探,批处理类任务的成本可以按"接近电费"来规划。需要能力上限的任务仍然要去闭源侧买,两边短期内不会是一个市场。
- FAQ
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。