
一句话总结:OpenAI 宣布从 12 月起 ChatGPT 和 Codex 共用一份 token 额度,覆盖 Plus、Pro、Business 三档;Google 则宣布逐步停止独立的 AI 编程助手 Jules,把异步编程的经验并进 Antigravity。两家在同一周做了同一件事:把分散的产品线收回一个入口。对重度用 AI 写代码的人来说,直接后果是算不清成本了。
一、两件事,一个动作
先把事实摆清。
OpenAI 更新了开发者与消费者文档,说明 ChatGPT 和 Codex 从 12 月起共用一个 token 额度,适用范围是 Plus、Pro、Business 三个订阅档。背景是 Codex 驱动的 ChatGPT Work 能力已经被整合进主客户端。
Google 那边,Jules 这个独立的 AI 编程助手要逐步停止服务,团队积累的异步编程智能体经验并入 Antigravity,现有用户按迁移安排转场。
两件事的表面理由完全不同,一个是产品整合,一个是产品下线。但方向一致:独立的编程工具正在消失,编程能力正在变成大助手里的一个功能。
二、额度合并意味着什么
这条最容易低估。
过去的模型是"每个产品一份额度"。你订阅 Plus,聊天有聊天的次数限制,Codex 有 Codex 的用量上限,互不侵占。
合并之后,资源池只有一个。
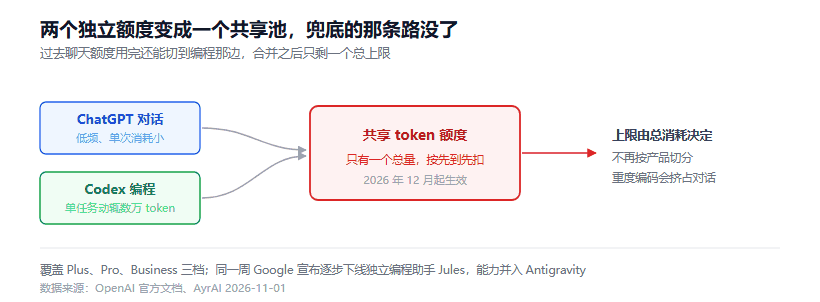
图 1:从两个独立额度变成一个共享池,上限由总消耗决定,不再按产品切分
我认为这个变化对三类人的影响完全不同。
轻度用户几乎无感。 一天问十几句,怎么写代码都够用。
重度写代码的人最先感觉到。 一个 Agent 任务跑下来动辄几万 token,一次重构可能吃掉过去一天的量。合并之后,这部分消耗会挤占聊天的份额。你可能会遇到"今天额度用完了,连问个问题都不行"。
团队采购的人最麻烦。 过去能按人头估成本,现在得按总消耗估,而总消耗的方差很大。写代码的用量波动远高于聊天,月初月末可能差好几倍。
我的判断是:这次调整的真实目的不是省钱,是让成本可核算。两个独立额度对厂商来说意味着一套复杂的内部结算,合并成一个池子,账好算了,定价也更容易调。
对用户来说,这意味着一个能力:你没法再靠"另一个产品还有额度"来兜底了。
三、Jules 下线说明的另一件事
Google 停 Jules 的理由是整合,不是失败。但这个动作本身有参考价值。
Jules 是异步编程智能体,你派任务它后台跑,跑完给结果。这个形态在 2024 到 2025 年被一堆创业公司做过,Changelog 式的产品体验,看着很新。
问题是它太窄了。一个只会写代码的助手,用户还得开另一个窗口处理需求文档、看 issue、写周报。工具越多,切换成本越高。当主助手也能写代码时,独立工具的存在理由就薄了。
这个规律在别的领域已经演过一遍。独立的待办应用被并进笔记,独立的截图工具被并进系统。功能型的单点工具,最终都会被入口型产品吸收。
对开发者来说,这条教训比额度合并更值得记:你今天依赖的那个小而美的工具,明天可能就没了。准备 fallback 不是多虑,是基本操作。
四、成本怎么算才不失真
额度合并之后,我建议换一种记账方式。
别按次记,按任务记。 一个"重构这个模块"的任务,从开始到验收总共花了多少 token,这才是有效单位。按次记会把长任务的成本摊薄到看不见。
分开记生成和重试。 失败重跑、格式错误重来、上下文超限重发,这些消耗不属于任务本身,但会真实扣额度。分开记才能看出浪费在哪。
按周看趋势,别按天看绝对值。 单日消耗波动太大,看不出问题。周维度的趋势能反映你的用法是不是在变重。
站里之前写过给 Agent 加预算护栏,那套闸门的思路在这里同样适用:在合并额度之后,你更需要一个自己这边的计数,而不是等平台告诉你用完了。
五、这件事对选型的实际影响
说几条能落地的。
别把关键流程绑在一个订阅上。 额度合并之后,一个池子的风险集中度变高了。至少准备一个 API 直连的备用通道,订阅断了流程还能跑。
关注"下一个被合并的功能"。 判断标准很简单:这个功能能不能被主助手顺手做掉。能,它就是候选。
短期别急着换工具。 12 月才生效,现在改工作流的收益不明显,等实际用量数据出来再调。
如果你是团队采购,重新算一次预算。 按"人均聊天用量 + 人均编码用量 × 峰值系数"估,别按过去的分产品账单直接乘。
FAQ
额度合并后总量会增加吗?
官方文档只说了共享,没说总量变化。按经验,共享通常伴随额度重算,实际到手可能多于一项、少于两项之和。要等 12 月生效后实测。
免费版受影响吗?
这次说明覆盖的是 Plus、Pro、Business 三档。免费版和 Enterprise、Edu 的规则要看各自文档,目前没有看到合并的表述。
Jules 停了我该迁到哪?
官方指向 Antigravity。迁移的时间表和功能对应关系要看你收到的通知,不同账号可能不同批次。
Codex 会不会也有一天被合并掉?
Codex 已经整合进 ChatGPT Work 了,这次额度合并是那一步的延续。它作为一个"能力"会长期存在,作为一个"独立产品"的身份在弱化。
这对自建方案有影响吗?
有间接影响。平台把额度收拢,说明它们在精细化管理成本。这会推动 API 价格更贴近真实成本,自建和租用的对比要重新算。
结语
这一周的两个动作,指向同一个趋势:AI 工具从"功能竞赛"进入"入口收拢"阶段。
对用户来说,短期体验是变简单的,少开几个窗口。长期是议价能力变弱,因为你只有一个供应商,一个额度池,没有备选。
给个具体动作:这周花二十分钟,把你现在依赖的 AI 工具列一张表,每个标上"如果明天没了,我用什么替代"。列完你会发现,有一半的格子是空的。那就先把空的那几个补上。
参考资料
- OpenAI 官方文档 - ChatGPT 与 Codex 额度共享说明
- AyrAI - 10 月末至 11 月 1 日 AI 产品动态
- Communeify - 11 月 1 日 AI 日报,含额度合并与 Jules 迁移说明
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。