
一句话总结:MiniMax 市值从 3 月的 4100 亿港元跌到 440 亿,蒸发 89%。触发点不是财报,是 7 月 9 日 48.9% 的解禁——流通盘一变,定价权就从「稀缺」还给「供需」。
11 月 16 日,MiniMax 股价盘中跌 15%,市值 440 亿港元,创上市以来新低。3 月它的市值还在 4100 亿港元以上。八个月,蒸发近九成。
我把这条新闻和当天的港股 AI 板块数据抓下来,把发行价、解禁日、现价三个点连起来看。跌的原因不在财报里。
165 到 1330,再回到 140
2026 年 1 月,MiniMax 以每股 165 港元上市,首日涨 109%。3 月最高摸到 1330 港元,较发行价涨了七倍多。11 月 16 日,按 440 亿港元市值和总股本反推,股价约 140 港元。
总股本是用解禁数据倒推的:7 月 9 日解禁 1.53 亿股,占总股本 48.9%,除下来约 3.13 亿股。440 亿除以 3.13 亿,是 140.6 港元。
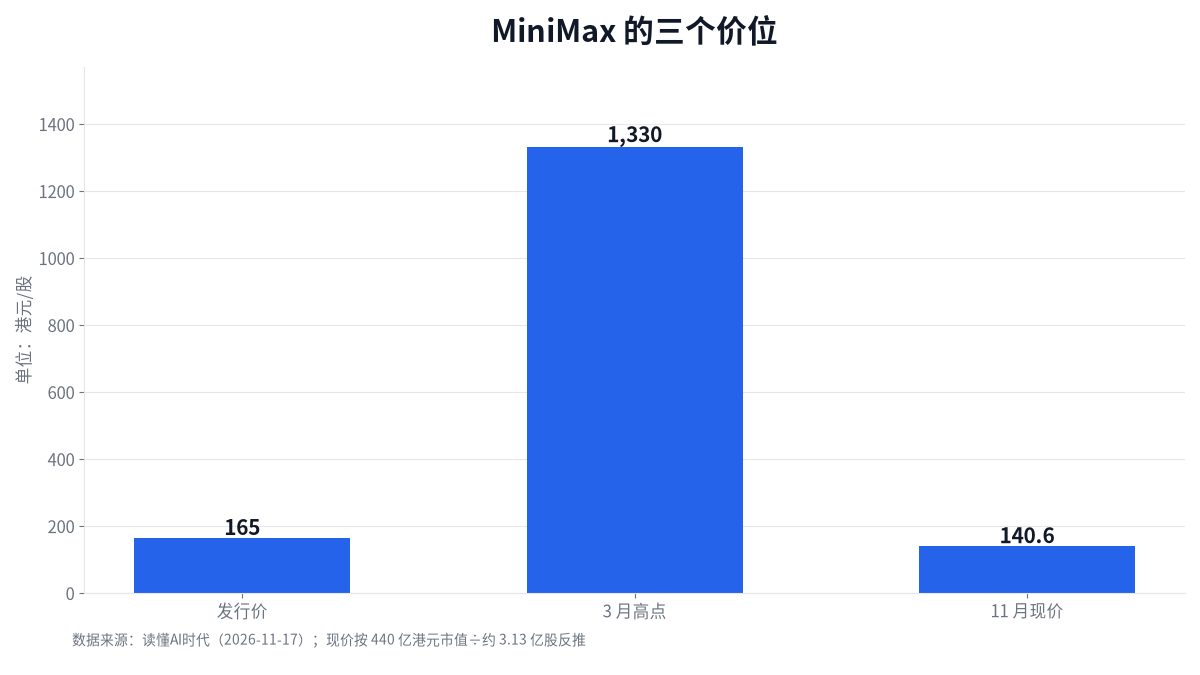
图 1:三个价位,165 港元发行,1330 港元峰值,约 140 港元现价
140 比 165 低 15%。打新中签拿到现在的人,连本带利全吐回去,还倒亏。
48.9% 的解禁改了什么
上市初期流通盘小,少量买盘就能把价格推上去。7 月 9 日近一半股份解锁,供给结构变了,价格就得重新找平衡。
市场反应很直接:解禁当天跌 17.98%,随后三个交易日累计跌近 40%。多数 IPO 前投资者和基石投资者承诺继续持有,但在接近半数股份可流通面前,意愿声明抵不过流动性重定价。
这不是 MiniMax 独有的问题。港股新股的基石承诺通常只覆盖总股本的一小部分,且有期限。真正决定中期股价的,是解禁后可流通股份的绝对规模。
对新股来说,解禁日往往比财报日更能决定股价。财报一年四次,解禁一辈子几次,但每一次都在改供给。
基本面没崩,但也没追上估值
2026 年上半年,MiniMax 营收 1.166 亿美元,同比涨 283.1%,已经超过 2025 全年的 7900 万美元。收入结构上,开放平台与企业服务 7393 万美元,占 63.4%;海螺 AI 这类原生产品 4264 万美元。
同期调整后净亏 2.93 亿美元,同比扩大 111.2%。营收增速 283%,亏损增速 111%,收入跑得比亏损快,但亏损绝对额仍在扩大。
算一下单位经济:每挣 1 美元收入,要承担约 2.5 美元的经调整净亏损。
这不是说生意不成立。开放平台和原生产品都有付费方,问题是投入强度远超收入爬坡速度。模型公司的收入结构本来就容易高估,调用量涨了,钱不一定同步涨。
从 226 倍到 24 倍
按现价算:440 亿港元约合 56.4 亿美元,上半年营收年化 2.33 亿美元,市销率约 24 倍。
按 3 月峰值算:4100 亿港元约合 526 亿美元,同样年化,市销率约 226 倍。
226 倍是一个「稀缺 AI 标的」的定价,24 倍是一个「成长型软件公司」的定价。中间那 89% 的跌幅,大致就是这个估值坐标的切换。
同一天,硬件在涨
11 月 17 日的港股数据里,中芯国际涨 6.77%,寒武纪涨 1.12%;同日阿里跌 5.21%、腾讯跌 3.69%、智谱跌 5.26%、百度跌 5.78%。
钱在从模型层往算力层挪。模型公司估值收缩,芯片公司被重新买入。这个分化在美股也出现过,模型降价、算力涨价是同一件事的两面。
我的判断
MiniMax 这轮下跌,最值得记的不是跌幅,是它发生的时间点:解禁日。业绩没有爆雷,利空只有一条——可卖的股票变多了。
我倾向于把这类股票当成「解禁驱动的重定价」,而不是「基本面崩坏」。判断依据很简单:营收还在三位数增长,亏损率在收窄,24 倍市销率对一个 283% 增速的公司不算贵。
但这有个前提:增速不能掉。一旦下季度营收增速掉到 100% 以下,24 倍就撑不住,会去找 10 倍。
这里有个我没算准的地方:我用上半年的营收年化,而这家公司正在高速增长,年化会低估全年收入,所以 24 倍这个数偏保守。另外港股流动性折价我没算进去。
FAQ
Q:MiniMax 为什么跌这么多?
直接原因是 7 月 9 日 48.9% 的股份解禁,流通盘从很小变成接近一半,定价权回到真实供需。业绩没有爆雷。
Q:现在便宜吗?
按上半年营收年化,市销率约 24 倍;按峰值算是 226 倍。便宜与否取决于你信不信接近 300% 的增速能延续。
Q:基石投资者承诺持有不管用吗?
承诺只覆盖一部分股份,且有期限。解禁规模接近总股本一半时,意愿声明抵不过流动性重定价。
Q:这些数从哪来?
市值、解禁比例、发行价、营收与亏损来自 11 月 17 日的报道;股价和总股本是按市值除以解禁反推出来的,属于我的计算,不是披露数字。
参考资料
- 读懂AI时代 · MiniMax 股价创上市新低,市值较峰值蒸发近九成(2026-11-17,原源 华尔街见闻)
- 读懂AI时代日报 · 11 月 17 日(中港 AI 股收盘数据)
核验方式:我抓了上面两篇,市值 4100 亿与 440 亿、解禁 1.53 亿股占 48.9%、发行价 165 港元、峰值 1330 港元、上半年营收 1.166 亿美元与调整后净亏 2.93 亿美元均取自第一篇;11 月 17 日中港 AI 股涨跌取自第二篇。总股本与现价是我用市值除以股数反推的,按港币 7.8 兑 1 美元折算市销率,汇率和口径误差可能有一两个点。
- FAQ
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。