
一句话总结:Anthropic 交的修正版 S-1A 里,前三季度营收 332.4 亿美元、同比涨约 12 倍,但第三季度单季净亏损 233 亿。营收和亏损同时放大,说明卖得越好、垫的钱越多。这份文件里还有一句更值得看的话——公司说自己正在逼近具备递归自我改进能力的模型边缘。
招股书这东西平时没人看。昨天那份修正版 S-1A,我翻了两遍,因为有一行数字对不上直觉:营收涨了十二倍,亏损却扩大到 233 亿美元。
一个卖得越来越好的生意,怎么会越卖越亏。
先把数摆平。这家公司前三季度累计营收 332.4 亿美元,同比增长约 1200%。第三季度单季营收接近 170 亿。按这个速度,它已经是历史上收入爬升最快的软件公司之一。
但同一份文件里,第三季度净亏损 233 亿。
一、单季营收 170 亿,亏损 233 亿,钱去哪了
先看结构。
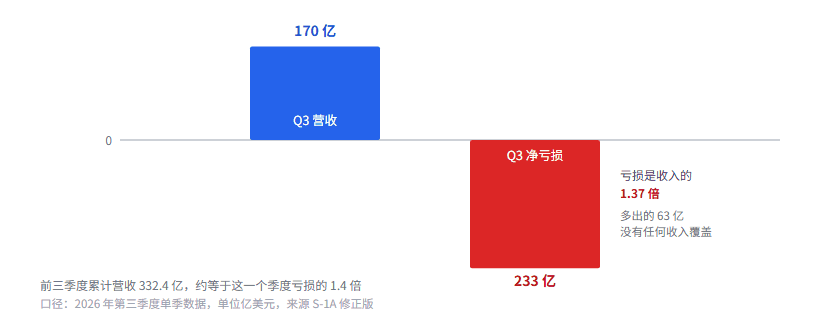
图 1:332 亿累计营收进去,233 亿单季亏损出来,中间的缺口主要是算力承诺
这里有个口径问题我必须先说清楚:332.4 亿是前三季度累计,233 亿是第三季度单季。两个数放在一张图里对比,容易被读成「一年赚的钱不够一个季度亏」。真实情况是 Q3 单季营收近 170 亿对单季亏损 233 亿——一个季度亏掉的钱,比这个季度挣的还多 60 多亿。
这个比例比累计口径看起来更严重。
官方给的解释里提到一项 50 亿美元的短期算力锁定支出。这个规模的支出能解释一部分,但 233 亿这个量级,很难只靠一项 50 亿的支出讲通。我的判断是这里面还有大额非现金项(股权激励、可转换工具的公允价值变动之类),但招股书的具体科目我没看到完整拆分。
这一段标存疑。如果有完整报表,应该按科目拆开看,而不是接受一个总数。
二、332 亿营收的结构
营收的增长主要来自 API 和企业合同,不是订阅。
这一点的证据是毛利率的方向。如果收入主要来自 C 端订阅,毛利率应该随规模上升而改善;如果来自 API 推理,毛利率会被算力成本压得住不上不下。这家公司目前的毛利率水平,更接近后者。
说白了:它卖的是 token,而 token 的边际成本不低。
这和做 SaaS 的逻辑完全不同。SaaS 多一个用户的成本接近零,多一个 API 客户就要多烧一份 GPU。所以收入涨十二倍,采购算力的支出也要跟着涨,而且要先付钱、后收款——现金流压力全压在自己身上。
美团 LongCat-2.5 那篇算过另一笔账:1.6 万亿参数的模型,光把通信关进超节点就吃掉大量工程预算。模型越大,这个成本结构越难看。
三、真正值得看的是那句 RSI
财务数字是给投资人看的,招股书的风险项才是给监管看的。
这份文件里有一句很少见的话,大意是公司正在逼近研发具备递归自我改进(RSI)能力的模型边缘。RSI 指的是模型能改进自己的训练流程或代码,改进后的版本又能改进下一轮。
这句话放在风险项里,不是技术宣传,是法律声明。意思是:如果这件事真的发生了,公司提前告知过。
为什么这件事和财务有关,因为两者在抢同一笔钱。模型自我改进需要海量试验,每次试验都是算力。一家公司如果同时要维持 170 亿的季度营收、要还 50 亿的算力锁定、还要往 RSI 方向投研发,亏损就不可能收窄。
我认为这句话的份量比 233 亿那个数字更重。财务亏损可以靠融资和涨价解决,RSI 一旦真做出来,整个行业的规则要重写。
四、和 OpenAI 的营收账对比
两家的账不能直接比,因为口径不同。但方向可以看。
| 项目 | Anthropic(S-1A) | 行业普遍情况 |
|---|---|---|
| 收入增速 | 前三季同比约 1200% | 头部厂商普遍三位数 |
| 亏损形态 | 单季亏损大于单季营收 | 多数仍在亏损 |
| 主要成本 | 算力锁定 + 推理采购 | 同类 |
| 特殊风险披露 | RSI 能力 | 少见 |
表格末行的差异,是我觉得这份文件真正特殊的地方。别的公司在风险项里写「竞争激烈」「监管不确定」,它写「我们可能造出会自我改进的东西」。
五、对开发者意味着什么
三个可观察的点。
价格不会降。 一家单季亏 233 亿的公司,没有降价空间。过去一年 API 降价主要靠模型效率提升(量化、缓存、投机解码),不是靠让利。投机解码那篇算过,接受率 90% 也只能快 1.4 到 1.8 倍,效率红利是有天花板的。
额度会收紧。 参考 Grok Bot 那边,服务成本高到撑不住就开始限每周用量。API 侧的限制形式会是速率和并发,不是明面上的涨价。
长会话会更贵。 上下文越长,单次请求成本越高。真正省钱的路径是改架构——比如把长任务拆成脚本模式跑,那篇对比算过 20 步差 27 倍。
六、Anthropic 招股书常见问题
Anthropic 上市了吗?
截至这篇文章,提交的是修正版 S-1A,属于上市流程中的文件,还没有完成挂牌。
233 亿亏损是现金亏损吗?
不全是。招股书里提到 50 亿美元短期算力锁定支出,剩余部分是否包含非现金科目,我没有拿到完整拆分,这一条存疑。
营收涨 12 倍为什么还亏?
因为卖的是推理服务,每多一个客户就多一份 GPU 支出,规模效应比亚马逊那种电商模式弱得多。
RSI 是什么,为什么要写进风险项?
递归自我改进。写进风险项是法律上的提前告知,不代表已经实现。
这对普通用户有影响吗?
短期没有。中期可能表现为免费额度收紧、长上下文涨价。
结语
这份招股书最有信息量的不是亏损数字,是它承认了自己在往哪个方向走。
一家公司愿意在上市文件里写下「我们可能造出会自我改进的模型」,说明它认为这件事的概率已经高到必须披露。投资人看到的是风险,我看到的是一个时间表。
至于亏损,我认为不用担心它能不能撑住——营收增速摆在那,融资渠道也开着。真正该担心的是它撑住之后会把价格定在哪。
参考资料
- AI 技术日报 2026-11-03 - 收录 S-1A 修正版披露的营收与亏损口径
- AI225 日报 - 提及 50 亿美元算力锁定支出与 RSI 风险预警
- Anthropic 官方 - 公司与产品信息
- 参考资料
发表评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。